核心要点
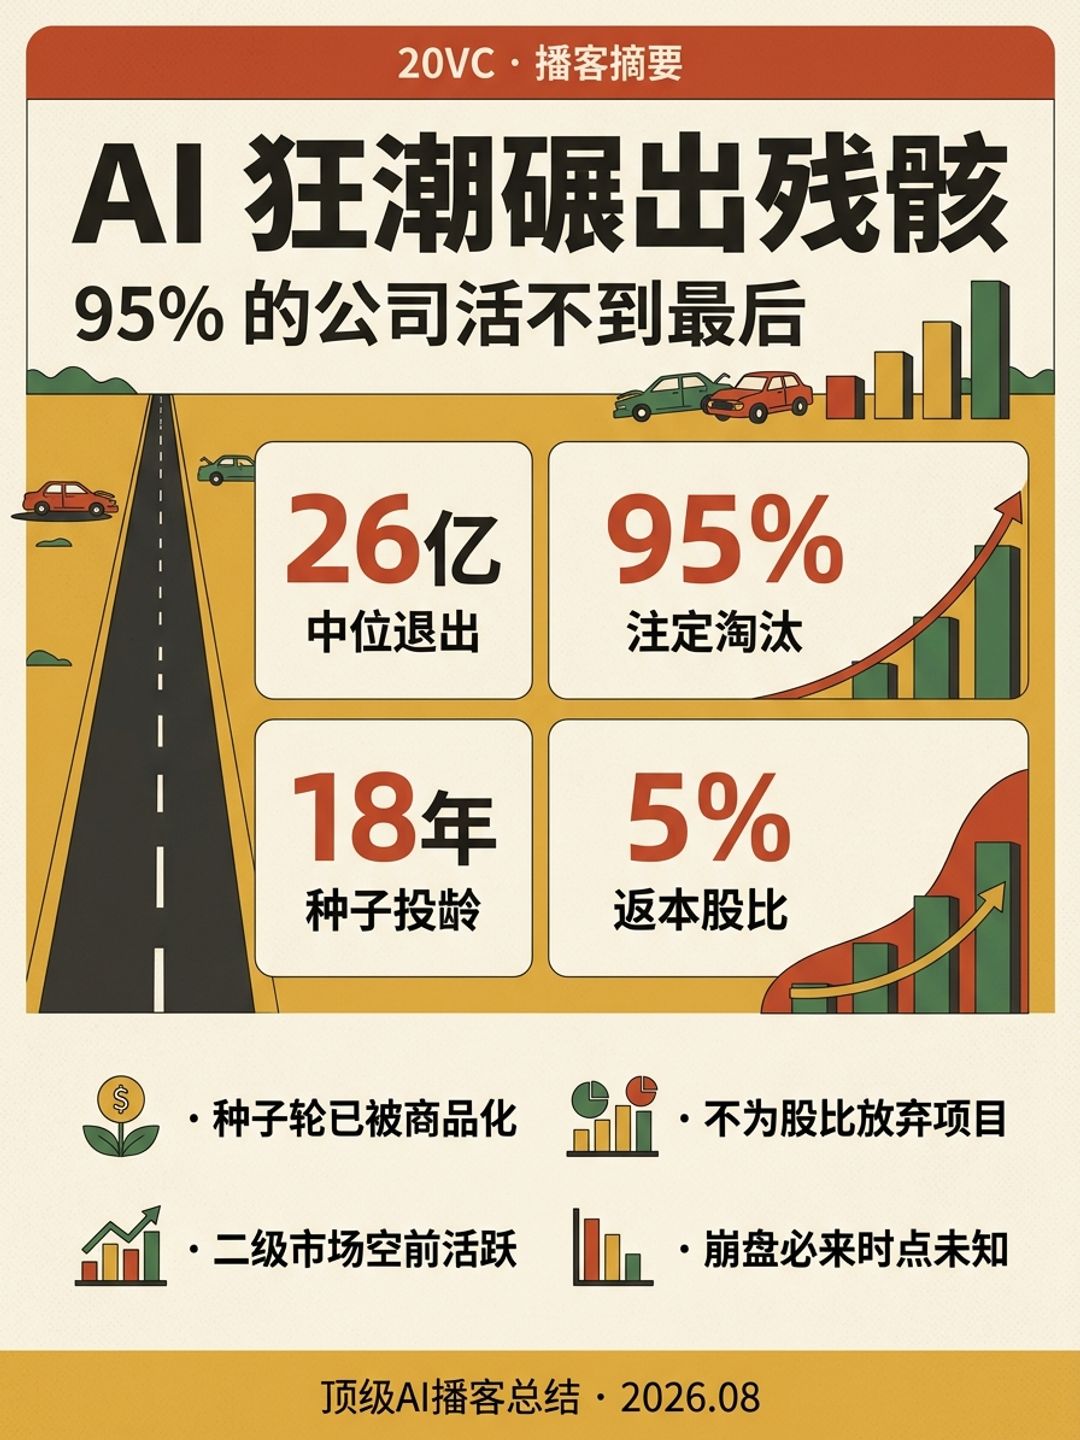
- 不到 100 家:过去 25 年全球只有不足 100 家公司能持续站上 100 亿美元市值,而新创的前 500 家公司中位退出规模是 26 亿美元——只要持有 5%,一次就能返一支基金。
- 95% 是残骸:Frankel 认为这波 AI 浪潮会碾出巨量 roadkill,"这就是好莱坞,95% 的公司不会活到最后",但 OpenAI、Anthropic、SpaceX 大概率就是这个时代的 Meta 和 Google。
- 从不为股比说不:Harry 承认自己因为只能拿 1~2% 而放弃了 ElevenLabs、Granola、StarCloud、Fractile,损失数亿美元回报;Frankel 说自己"从来、从来没有因为股比拒绝过一个项目"。
- GP 是最大 LP:Founder Collective 最近几支基金里,GP 出资超过任何一个 LP,"我们贪的是回报,不是管理费",这是他拒绝募大基金的核心理由。
- 种子已被商品化:Frankel 直言自己"感到被商品化了",品牌和被投企业的口碑只能让你拿到入场券;而大平台开出的高价其实是买了一个看涨期权,对 95% 的创业者并不是好事。
- 二级市场空前活跃:前 100 大名字的二级流动性"前所未见",前 50 名甚至能拿到不低于上轮的价格乃至溢价;卖出 20% 就能返还 25% 的基金,"为什么不做?你还留着 80%"。
- 下一个颠覆者来自中国:他说自己"现在真的对中国感到恐惧",因为其开源模型的力量,而颠覆 OpenAI 和 Anthropic 的机会"极大概率来自中国"。
章节时间轴
- 2:23 种子轮的金字塔困境 — Harry 抛出"5000 万到 1 亿美元的基金将是表现最差的一档",Frankel 拆解风投这门资产管理生意的头部集中逻辑与数学底盘。
- 7:42 人人都是 AI,价值投资者还有位置吗 — 讨论"不说自己是 AI 就像说自己不用互联网",以及非热门赛道公司能否拿到后续融资。
- 10:00 创始人很多,企业家很少 — YC 让创业变成一种常态,但 Frankel 认为真正扛得住学习曲线的人极少;CEO 与 CTO 之间的"炼金术"只见过四五次。
- 16:12 triple triple double double 死了吗 — Harry 承认拒绝了 1.5→5→15 的公司,Frankel 反驳说十年期基金正在变成十八年,SeatGeek 从 2010 年持有至今一股未卖。
- 19:15 这一波会碾出多少残骸 — 从 500 家公司的统计出发,讨论泡沫、幸存者和为什么种子轮依然值得做。
- 23:50 为什么不募一支更大的基金 — Harry 逼问"连 Benchmark 都募了成长基金",Frankel 给出 GP 最大 LP、DPI 纪律和策略自律的回答。
- 28:28 所有权、pro rata 与框架的代价 — 谈 Suno 的每一分钱、pro rata 是"原罪"、以及 Founder Collective 历史上从未领投过后续轮。
- 39:12 Fund Two 的应用 AI 主题与 SaaS 末日论 — 2016 年的 Shield AI 就是 AI,只是当时没人这么叫;随后讨论 Airtable、Snyk、Veeva 的市值蒸发是否被过度定价。
- 44:35 "我爱它是因为⋯⋯"与 nepo baby 理论 — 团队会议的填空题规则,以及他为什么最爱投在某个垂直行业泡了一辈子的人。
- 49:13 二级市场、DPI 与现金的速度 — 流动性顶峰、母基金整支卖出、Uber 卖早了的复盘,以及为什么"我们太少考虑现金的周转速度"。
- 63:11 平台更替、崩盘与 AI 对就业的冲击 — Google 才是净赢家、微软 AI 做得糟糕、下一次崩盘一定会来、以及为什么他不相信大规模失业。
- 73:51 两个 AI 超级大国、光子计算与快问快答 — 从 1820 年代的中国讲到光子芯片如何颠覆英伟达,收尾于框架、婚姻与未来十年。
详细内容
一、种子投资的金字塔:数学不会说谎
Harry 开场就抛出了自己的暴论:市场上最难的位置是种子轮,而表现最差的将是 5000 万到 1 亿美元规模的基金——大到无法只写 10 万到 25 万美元的"朋友支票",小到无法领投 800 万到 1000 万美元的种子轮。
Frankel 没有直接反驳,而是先把风投拆成两门生意。一门是资产管理生意,Cambridge Associates 和母基金们卖的其实是"access"——如果你不在前五、前十的名字里,如果你错过了万亿美元级别的公司,你就很难被卖出去。另一门才是真正的投资生意,而这门生意的数学是:过去 25 年里能持续站稳 100 亿美元以上的公司不到 100 家;同期创造的前 500 家公司,中位数是 26 亿美元。
这个 26 亿的中位数是整期最重要的锚。Frankel 的推论是:如果你持有其中一家 5% 的股份,一次就能返还一整支基金。所以在他看来,种子轮没有死,只是被挤满了、被商品化了。真正让这门生意还成立的,是耐心——"你可以一直等一直等,然后你见到某个人,你就知道我必须在这儿"。他把这种感觉称为"一种毒品",代码翻译过来就是:这可能又是一个 Uber、一个 Suno、一个 Shield AI。
对于 Harry 的支票大小质疑,Frankel 给了一个很现实的回答:不一定非要吃下整个 800 万美元的轮次。他们最近 20 笔交易里,很多是"并肩投资"的形态——大机构投 800 到 900 万,Founder Collective 投 50 万到 100 万。而聪明的创业者心里有一本账:大机构可能随时抛弃我,口袋里揣着 FC 会有用。Frankel 说得很坦白:"花 50 万或 100 万,这不是一张糟糕的保险单。"他甚至补充,他们并没有做那么多 800 万美元的轮次,仍然能找到 300 到 400 万美元的轮次。
他还顺手戳了一句:现在这些疯狂融资的热门 AI 公司,几乎没有证据表明它们是资本高效的,恰恰相反——这件事能不能成,陪审团还没回来。
二、创始人过剩、企业家稀缺,以及"nepo baby"理论
Harry 问:YC 把创业职业化了,让它变成某些学校某些专业毕业生的默认选项,这种正常化会不会有问题?
Frankel 说他确实担心。"创始人太多了,企业家太少了。潮水退去的时候所有人都会说'我早就知道',但没人知道潮水什么时候退。"他强调,成为企业家所需要的东西完全不同:韧性、点燃他人的能力、爬陡峭学习曲线的能力。他观察到一个反复出现的分岔——CTO 通常到 50 人规模都很棒,然后你会发现需要更强的技术能力;好的联合创始人 CTO 会变成瑞士军刀被灵活部署,而 CEO 则踏上一条完全不同的旅程,必须学会管理、学会"把人塞进椅子里"。他引用了几十年前和 Jeff Bezos 一起吃饭的场景:有人问 Bezos 时间花在哪,Bezos 说"我 50% 的时间在招人"。这句话他一直记着。一周前他和 Suno 的 Mikey Schulman 喝咖啡,对方说自己 30~40% 的时间也在招人。
Harry 提出了一个反向观察:投资人最大的错误之一,是因为不喜欢另一位联合创始人而拒绝一家公司——因为那位联合创始人三年后大概率已经不在了。Frankel 同意这个逻辑正确,但说自己在这种情况下说"不"的次数远多于"是",而且确实后悔过一些。他要找的是一种"组合":CTO 要有点魔术师的味道,CEO 要是个好的销售。他更看重 CEO 的销售能力和企业家特质,因为 CTO 角色在复杂度不高时是可替代的。但他真正在观察的是两人之间的"炼金术"——不需要相同,他反而更喜欢互补,关键是有多对齐、多信任对方的能力。他说整个职业生涯里只见过四五次这种炼金术。
这条线在后半段结出了最有趣的一个概念。Frankel 说他正在写一篇关于"nepo baby"的文章,而他要说的是"我爱投 nepo baby"。Harry 立刻误解了,说"我可不想投那个在 Mykonos 的 Scorpios 花他爸的钱的小孩"。Frankel 澄清这是完全不同的定义:他指的是那些从小就泡在某个垂直行业里的人。
例子非常具体。PillPack 的 TJ Parker,14、15、16 岁就在他爸的药房里干活,"他在那个垂直行业里的 edge 比他自己知道的还多"。Suno 的 Mikey、Georg 和 CTO Martin Camacho 全部来自 Kensho,他们在 Kensho 做的就是这一件事。最鲜活的是 Rebar 的 Evan——做 HVAC(暖通空调)报价的公司。美国有超过 10 万名机械工程师,毕业起薪至少 10 万美元,而他们的工作就是坐着看图纸,为新的商业项目做报价。Evan 曾在他叔叔的公司工作,那家公司被 PE 收购整合了十家同类企业,然后被要求"去找找这个环节的 AI"。Evan 出去找了一圈,发现根本没有,于是回来说:我要创办 Rebar。
三、增长节奏之争:1.5→5→15 到底还算不算风投
这是全期火药味最浓的一段。Harry 坦承自己因此被 VC Brags 那个 Twitter 账号"杀了一遍":他拒绝了一家从 150 万做到 500 万、再要做到 1500 万美元 ARR 的公司,理由是"这不够快了,抱歉,对风投来说不够有意思"。他的逻辑是资本的机会成本——同样的钱可以部署到别处。
Frankel 的回应几乎是逐点拆解。第一,"这些十年期基金正在变成十八年,你学到的唯一一件事就是海量的耐心"。他举了 SeatGeek:2010 年投的,至今一股未卖,现在是全球前三大票务生意,"它就是需要非常非常长的时间"。第二,收入是唯一的指标吗?有些牵引力体现在市场还没认识到的维度上——比如某个客户的留存极好,某个客户的支出是一年前的四倍。他说,很多时候投资人帮创业者讲故事拿到下一轮融资,靠的就是这些不同维度的牵引力。第三,那些被称为"seed plus"或"seed extension"的轮次,恰恰可能是最好的机会——当大基金已经转移注意力、公司被抛弃拿不到钱的时候。他说这不是 Founder Collective 真正在做的事,但他能看到这是一个资本市场机会(Harry 提到 Bullpen 就曾专门做这门生意)。
Harry 继续加码,抛出"十亿美元估值是新的 A 轮"这个判断,举例 Mercor 200 亿、Cognition 260 亿、Cursor 以 600 亿被卖掉。Frankel 的回答很干脆:"不。我觉得你说的是前两三百家公司。"Harry 追问"那不是我们的生意吗?",Frankel 说不是——那是动量(momentum)生意,而动量生意的关键在于知道如何以及何时快速退出,那不是他的生意。
但他随即做了一个诚实的自我修正:"我得小心不要太守旧,因为我们确实投过动量。"Founder Collective 内部的玩笑是:过了某个点我们就撤了。他引用合伙人 Eric Paley 的说法——我们已经捕获了 80% 的价值,如果我们跟投 Uber 的 A 轮或 Suno 的 A 轮,可以再拿 20%。事后回看他会问自己:你是不是太守旧了?
四、纪律的代价:所有权、pro rata 与不募大基金
Harry 抛出了整期最锋利的一个自我暴露:他最大的错误就是为了持股比例而放弃项目。ElevenLabs、Granola、StarCloud、Fractile,"我本来都可以做,但只能拿到 1~2%,全部因为所有权比例拒绝了,这是数亿美元的损失"。
Frankel 的回答让 Harry 明显愣住:"我从来没有。从来没有。"他讲了 Suno 的故事:他想给 Mikey 每一分钱,而 Mikey 说"这是我愿意接受的稀释,我一丝一毫都不再让"。于是他们给了 Mikey 首轮的每一分钱。他甚至把这个项目拿给 Harry 看过(Harry 自嘲"我们那时候搞不定"),而 Matrix 领投的那一轮"其实并不受欢迎,很多人说了不"。他的原则很朴素:"当你遇到对的人、你全情投入的时候,给你什么就是什么。"
关于 pro rata,Frankel 的立场很尖锐:pro rata 几乎是一种原罪,它是一个针对创始人的看涨期权。他说现在能看到有些轮次只有领投方有 pro rata,其他大股东都没有,他也不认同这种做法——应该对所有投资人一视同仁。而 Founder Collective 从未在历史上领投过任何一轮后续融资,理由是那会造成"负相关偏差",对其他人不公平。
那么纪律从哪里来?答案是框架。Frankel 把功劳给了 Eric Paley:在某个投后估值以上,"这就不再是我们的机会了"。这个门槛随着市场环境一路上移,但框架的价值在于让你能极快做决定。他承认代价是真实的——快问快答环节里他说,最惨痛的错误就是"用估值当作说不的捷径",Klaviyo 就是这么错过的:他很喜欢 Andrew、很喜欢 Ed,人是通过 Hugo 介绍先找到他的,但框架让他轻松地说了不。
至于为什么不募一支更大的基金,Harry 用了最狠的说法:连 Benchmark——历史上风投纪律的化身——都募了十亿到十五亿美元的成长基金。Frankel 承认这个讨论一直存在,"要在钱这么多的时候当逆向者很难,说不很难"。但他们的落点是:GP 一直是最大的 LP,我们贪的是回报,不是管理费。他确认最近几支基金里没有任何 LP 出资超过 GP。他们对策略和 DPI 都非常自律,并且他承认这可能是错的——"如果你真做分析,你可能会说这太疯狂了,你留了太多钱在桌上"。
在这段里他还给了大平台一个反面观察:大平台买的是看涨期权。对 95% 的创业者来说这未必是好事——你拿到了更多钱、更高的价格、一个不会干涉你的更年轻的投资人,但那个年轻人会离职、创办自己的基金、跳去别家,你的支持者一走,就没人能在合伙人会议上说"再给他们投五百万到一千万,再翻一张牌"。而你如果没做出那个 1→5→10→15 的 ARR 曲线,就会被"聚焦真正赢家"的逻辑遗忘。
五、Fund Two 的应用 AI 主题,与"SaaS 末日论"是否被过度定价
Frankel 用自己的 Fund Two 做了一个有说服力的论证:那支基金回头看全都是"应用 AI"。Shield AI 在 2016 年就叫 Shield AI;还有 Vicarious、Whoop。他的解释是:所有硬件都被商品化了——摄像头、无人机,"现在 20 美元、50 美元就能买一台无人机,别提大疆"。真正的价值是把 AI 包在这些已经完全商品化的平台外面。这在十年前就成立,只是当时不是主题。
他由此得出投资方法论:动量总是围绕主题产生,而五年或十年后一定会有新的主题,"我的工作是提前进入那个主题,我甚至不知道它是什么"。关键的一句是:那些提前的机会从来不贵,从来不是动量所在的地方。
至于回报集中度,他给了一个反直觉的答案:Founder Collective 的回报远没有人们以为的那么集中。Fund Two 里 Vicarious、Shield、Whoop、PillPack 大多数情况下他们都是首轮机构轮里唯一或最大的投资人。Fund One 除了 Trade Desk、Uber、Kong,还留着 Airtable,还有 Simply——全球最大的钢琴与乐器教学公司——以及一股未卖的 SeatGeek。至于为什么不卖 SeatGeek,他笑说"这已经是精神层面的事了",还提到自己在 LP 大会上撕开衬衫,里面是印着创始人 Jack 头像的 T 恤。
Harry 顺势提出一个真实的忧虑:Airtable 这样的领跑者正在被蚕食,Snyk 这样的安全公司增长也在承压,"创新周期打了类固醇,快到连流动性事件都来不及发生"。
Frankel 的回答区分了两类 SaaS。他承认"现在很难玩过 Claude 之类的东西而没有那种顿悟"。但他拿 Olo 董事会时期的经验举例:他们当年看着 Veeva(市值一度 300 亿美元,如今至少跌了一半以上)说"这就是我们想成为的完美公司"。他的判断是:嵌入得越深,越难被替换——如果数十亿笔订单实时跑在你的系统里,或者关键的生物医药研究跑在你的系统里,那么"SaaS 末日论"对你就是被过度定价了。嵌入越浅,越容易被扫地出门。他强调"我们低估了最后那 5%"。
他甚至给出了一个自己不会执行的逆向交易:买一篮子市值大幅蒸发的头部 SaaS 股票,"你会赚钱的"。他提到每周和他一起做节目的 Rory Driscoll 就是这么做的。Harry 承认自己把钱投进了 Palantir,"我是个动量冲浪者,我赚得更多"——这也正是 Frankel 说的"资金的机会成本非常真实"。
六、流动性革命:二级市场、DPI 与现金的速度
Frankel 说这个问题问在了一个特别的时点——他从业以来从未见过二级市场如此有流动性。原因也不难理解:IPO 更少、并购更少,而 IPO 窗口大概率只在今年剩余时间开着,然后总会关上。
具体的定价图景是:在前 100 大名字里,二级流动性"难以置信",你可以相当有效率地为自己的仓位定价——看到 25% 的折扣,就知道它大概值 7.5 而不是 10。而在至少前 50 名里,你能拿到不低于上一轮的每股价格,因为很多像 Blackstone 这样的大机构没拿到 pro rata,只能"硬吃"。Harry 补充说他见到的大多数已经没有折扣了,Frankel 说他们甚至见过溢价——内部人知道还有下一轮。他描述了一个动量的具体形态:十二月的这一轮还在往下走,董事会已经在谈三月那一轮了。
真正的基金管理洞察在这里:在你最好的名字里也要适时拿一点二级。如果你能卖掉 20% 的仓位就返还 25% 的基金——尤其是一支比较新的基金,比如 2024 年的基金——"为什么不做?你还持有那家公司 80%"。Harry 补充了他自己的框架,叫"现金的速度":也许还能再翻一倍,但如果要等五年、再 IPO、再加 18 个月锁定期,"天啊,现在给我 50%,我宁愿要确定性和当下的 DPI"。Frankel 补了一句最舒服的注解:"最好的情况是你卖了 20% 然后你错了。太棒了。"
Uber 的复盘是诚实的:回头看他们卖得有点早,在接近 100 亿美元估值的时候拿了一些回来——不过他和 Harry 都承认,当年的 100 亿和今天的 100 亿完全不是一回事。他们在 IPO 时依然是净多头。
他还指出了一个更少被讨论的变化:LP 端。他接触的很多老 LP 现在都有最低支票额度,"如果我不能投 5000 万美元"就不投了,Founder Collective 对相当一部分人来说已经太小。而母基金因为要向自己的 LP 交代,会需要 TVPI。最惊人的是:他们见过母基金把整支基金或一个纵向切片一次性做二级卖掉——"你在 Fund Two 或 Fund Four 里,你不该卖啊",对方的回答是"这跟你无关,你在这支基金里只是个舍入误差"。Frankel 的总结是:围绕风投的金融工程变得远比过去精密,这对赢家很好,对生态里非赢家的一侧则会非常棘手。
他补充说自己在这件事上花的时间很少:"我不是一个金融动物,我是一个好奇的创业动物。"他 90% 的时间用来寻找那些"巫师"和"寻路人",几乎不花时间做 LP 管理。
关于 LP 的另一个观察是回摆:他们又开始想要 TVPI 了,"当然他们永远想要 DPI,但他们依然会被 TVPI 打动,被'哇你在 Lovable、在 Mercor 里面'打动"。这句在快问快答里得到了呼应——他说 TVPI 看上去像一个预测市场,而 DPI 才是真的,尽管当公司真做到 20 亿美元 ARR 的时候,"谁在乎"。
七、平台更替:Google、中国开源模型与光子计算
Harry 问 OpenAI 和 Anthropic 这种体量(两家都可能超过万亿甚至接近两万亿美元)如何改变格局。Frankel 先讲了历史类比:微软反垄断案时 Gates 说"我们是可以被颠覆的",当时没人相信,结果是 Google;然后没人相信 Google 能被颠覆,结果是 OpenAI 和 Anthropic——"你上一次在 Google 上开始搜索是什么时候?"
但他的具体判断和很多人不同:Google 是净赢家,甚至处在杆位,因为它本来就出自那个环境,"带上下文搜索、带上下文应用"的能力极强,尽管它必须拼命厮杀。微软则"在 AI 上做得很糟",不清楚还能不能追回来,因为它的 AI 相比前三四名感觉是二流的。
那么谁来颠覆 OpenAI 和 Anthropic?他的答案分两条。第一条是中国。他先讲了一段历史:1820 年代中国是世界经济超级大国,占全球经济产出的 25%,然后英国凭工业革命取代了中国,美国又取代了英国。而现在世界上确实浮现出两个 AI 超级大国。他说自己"现在真的对中国感到恐惧",因为它们开源模型的力量;而颠覆一定会发生,"我们整个职业生涯都是关于颠覆的,那些平台从来不会永远存在"。Harry 接话说,OpenAI 和 Anthropic 甚至还没来得及确立自己的地位,就已经被中国的开源模型追打。
第二条是光子计算,也是这期最具体的技术预测。他的论证是:数据中心里所有能变成光纤的连接都已经变成光纤了,唯一还没被攻克的就是芯片本身。而光子芯片在能耗上会好得多——"当人们谈论数据中心和能耗黑洞时,在我看来这件事会改变"。他强调自己不是主题投资人,但深信现状永远会被改变,"我认为光子计算正在到来,它要么是英伟达的颠覆者,要么就是英伟达把这些公司买下来"。
Harry 补充说光子公司或能源公司的资本密集度远高于以往技术,Frankel 顺势转向美国的短板:中国在能效和能源研究上的投入让他觉得美国花得不够。他对特朗普政府的负面评价集中在 R&D——"我们砍掉了很多 DARPA 的 R&D,那些钱会渗进经济的每一个角落"。他住在剑桥(马萨诸塞),MIT、哈佛、东北大学、BU、BC 就在身边。他同意"大学在挥霍这笔钱"这个批评的一部分,但认为砍掉这笔回流社会的支出是有问题的。
至于监管,双方一致:中国基本没有,欧洲最差,美国也不轻松。Frankel 说他不做生物医药,但做生物医药的朋友"一直在飞中国",因为在研发、授权和执行速度上差距太大。
关于特朗普本身,他的回答很克制:"你得同时持有很多个真相。"问题在于是特朗普创造了这个环境,还是他只是恰好在位并因此获得功劳——他认为所有总统都是如此。让 AI 在美国自由生长对美国科技业整体是好事,但"安全护栏的缺失完全可能变成问题"。他还做了一个跨党派的补充:拜登其实非常亲商业,"马斯克从拜登政府为特斯拉拿到的非稀释性政府资金是巨额的",这是他不太理解马斯克的地方。
对于崩盘,他的回答毫不含糊:会来。"这不是 if 的问题,是 when,而没人知道 when。"同时他判断顶部的回报会极其惊人,这些资本会外溢回风投和各类投资,包括天使——而这恰恰是传统风投的挑战:这些天使认识那些和他们共事过的人,可以在很大程度上绕过传统风投。他还给了旧金山一个热情的注脚:"旧金山就是罗马,湾区又打了类固醇。当人们唱衰美国的时候,我就想问:你上次去旧金山是什么时候?"
八、AI 与就业:他不相信大规模失业
面对"更小的团队、岗位替代、人类劳动参与的未来"这个问题,Frankel 的回答是明确的"不"——他认为会看到的是巨大的生产力提升,而不是大规模失业。他用了从服务器到云的类比:突然之间安全、服务器这些全都不用管了。他承认现在十人以下的公司能做成的事情令人难以置信。
但他也承认分层是真实的:每一波都有 haves 和 have-nots。过去的分野是"有没有数据",现在的分野是"有没有在用这些工具",而且越来越二元。他的核心担忧不是失业,而是"培训容易,再培训难":22 岁刚出校门、在宿舍里拿 Claude 折腾的人未必是超级 AI 信徒,但心智是可塑的;而 45 岁一直在做会计的 Simon 和 Clive 就没那么可塑了。
不过他给出了后者的护城河:垂直的知识和相关性。在销售场景里,向"和自己一样的人"卖东西的人依然极强。他更大的论点是服务业——你还是想在某个时刻见到你的审计师,你愿意相信 AI 做得很好,但你要对方来看看你,让你确认"我没把整件事丢给 AI"。1000 美元的合同可以让 AI 写,但 1 亿美元的诉讼你会想看着对方的眼睛说"我现在就需要你十年的经验"。他认为这对英国是好消息:大量人依然会被需要在人的界面上,消失的是背后的琐碎工作。
Harry 补充了一个 TAM 扩张的视角:那些你过去请不起律师的事情,现在你会用上并获益;Frankel 同意,并加上了保险、大量行政事务、寿险等场景,但坚持大额交易依然需要一个"懂行的人"作为界面。
顺带一个有意思的数据点:Harry 提到 Similey(做仿真市场)的创始人 June 说,未来会有公司为单一个模型输出结果花掉 1 到 2 亿美元。Frankel 立刻给出了买家画像:宝洁、可口可乐、英伟达、Visa——"我们值不值得赞助世界杯并拿下十年独家?"以及政府和国防组织基于未来数据的推演。
在个人层面,他给了这期最柔软也最有共鸣的一段。被问到"关于赚钱,你希望早点被告知什么",他的回答不是投资技巧,而是:我比过去更不耐烦了。他习惯了更高标准的服务、食物和一切质量,遇到不好的东西时挫败感远超从前,"我其实不喜欢自己这一点"。他把它归结为一个公式:满意度 = 感知 − 期待。手机变成了我们生活的遥控器,你想要车、想要吃的、想订机票或火车票,随时都能拿到,而且不需要多有钱——所以期待值飙升,不满意变得极其容易。他说自己五十多岁在想的问题是:"我怎么离开别人?我怎么离开这个世界?我怎么离开创业者?是为了最后一个百分点争吵,还是这段旅程真的很棒?"
金句
哇,这就是好莱坞,兄弟。95% 的公司不会活到最后。 —— David Frankel 20:01
创始人太多了,企业家太少了。潮水退去时人人都会说"我早就知道",但没人知道潮水什么时候退。 —— David Frankel 10:46
GP 一直是我们最大的 LP。我们贪的是回报,不是管理费。 —— David Frankel 24:37
pro rata 几乎是一种原罪。它是一个针对创始人的看涨期权。 —— David Frankel 30:00
我们会迎来另一次崩盘吗?必然会。这不是 if 的问题,是 when,而没人知道 when。 —— David Frankel 66:14
满意度等于感知减去期待。所以现在要变得不满意,太容易了。 —— David Frankel 62:23
提到的书·产品·人物
- David Frankel(人物):本期嘉宾,Founder Collective 联合创始人,18 年种子投资生涯。
- Founder Collective(公司):Frankel 所在的种子基金,GP 是自家最大 LP,从未领投过任何后续轮。
- Eric Paley(人物):Frankel 的合伙人,被他多次称赞为投资纪律和估值框架的建立者。
- Uber(公司):Fund One 的代表投资,二级市场在接近 100 亿美元估值时卖出一部分,IPO 时仍为净多头。
- Suno(产品/公司):现估值 50 亿美元的 AI 音乐公司,Frankel 投了种子轮,并把首轮的每一分钱都给了创始人。
- Mikey Schulman(人物):Suno CEO,30~40% 的时间用于招人;出自 Kensho。
- Martin Camacho(人物):Suno CTO,曾是 Kensho 的 CTO;在一次会议上被问到"如果大模型能比你做得更好你会换掉它吗",他毫不犹豫地说会。
- Shield AI(公司):Frankel 开出第一张支票的国防无人机公司,2016 年就叫 Shield AI;也是合伙人内部最有争议的项目之一。
- PillPack / TJ Parker(公司/人物):TJ 十四五岁就在父亲的药房里工作,是 Frankel"nepo baby"理论的原型。
- SeatGeek / Jack(公司/人物):2010 年投资,至今一股未卖,已是全球前三大票务公司;Frankel 在 LP 大会上撕开衬衫露出印着 Jack 头像的 T 恤。
- Whoop(公司):Fund Two 的应用 AI 代表之一,因为是硬件,融资周期长、稀释显著高于 Suno。
- Vicarious(公司):Fund Two 的另一家应用 AI 公司。
- Olo / Noah Glass(公司/人物):17~18 年历程,最终被 Thoma Bravo 以约 20 亿美元私有化;Frankel 承认 IRR 不惊艳,但称之为"一生难忘的旅程"。
- Kong(公司):最具争议的投资之一,创始人从哈佛商学院一年级退学后来找他;合伙人当时问他"你知道那是南韩还是北韩吗"。
- Coupang / Trade Desk / Airtable / Simply(公司):Fund One 的其他持仓,Airtable 被用作"被 AI 蚕食的 SaaS 领跑者"案例。
- Klaviyo(公司):Frankel 因为估值框架而错过的公司,他称之为"惨痛的错误"。
- ElevenLabs / Granola / StarCloud / Fractile(公司):Harry 因只能拿到 1~2% 股份而放弃的项目,他估算损失数亿美元回报。
- Mercor(200 亿)/ Cognition(260 亿)/ Cursor(600 亿被卖)/ Ramp(400 亿估值融 5 亿)/ Lovable(公司):作为"十亿美元是新 A 轮"论点的当代估值样本被提及。
- OpenAI / Anthropic(公司):被称为"这个时代的 Meta 和 Google",但 Frankel 认为它们同样会被颠覆。
- Google / Microsoft(公司):Frankel 判断 Google 是 AI 的净赢家甚至处于杆位,微软的 AI"做得很糟"。
- Nvidia(公司):被讨论为可能被光子计算颠覆的对象,或者会去收购光子芯片公司。
- Veeva / Snyk(公司):SaaS 末日论讨论中的案例,Veeva 市值从约 300 亿美元跌去一半以上。
- Palantir / Wix(公司):Harry 举例——他自己买入 Palantir 做动量交易;Wix 以 21 亿美元收入交易在 21 亿美元市值,被用作市场非理性的例证。
- Claude(产品):多次被提及,既作为 SaaS 被替代威胁的来源,也作为年轻人"在宿舍里折腾"的工具,还有创业者用它做出产品原型的例子。
- Rebar / Evan(公司/人物):HVAC 报价的 AI 公司,创始人曾在叔叔的公司工作;美国有超过 10 万名做这项工作的机械工程师。
- Jeff Bezos(人物):几十年前的一次午餐上说"我 50% 的时间在把人塞进椅子里",这句话 Frankel 一直记着。
- Jason Lemkin(人物):其"能不能在下一轮拿到 3x"的判断标准被引用,与 Frankel 的 10x 标准对照。
- Peter Thiel(人物):被引用的观点是"如果每次别人做的 up round 他都跟投,结果会好得多"。
- Rory Driscoll(人物):与 Frankel 每周一起做节目,实践了"买一篮子被打下来的 SaaS 股票"的逆向交易。
- Kalshi / Polymarket / DraftKings(产品/公司):Frankel 认为预测市场就是被合法化的赌博。
- Bullpen Capital(公司):被提及为专门做被抛弃轮次定价的基金,投过 Ipsy。
- Waymo(产品):Frankel 说六周前在伦敦看到 Waymo 在跑,认为五到十年后孩子们不再需要开车。
适合谁听
想搞清楚 AI 泡沫里"谁真赚钱、谁只是账面赢家"的创业者、种子/成长期投资人,以及关注风投行业结构性变化的从业者。