核心要点
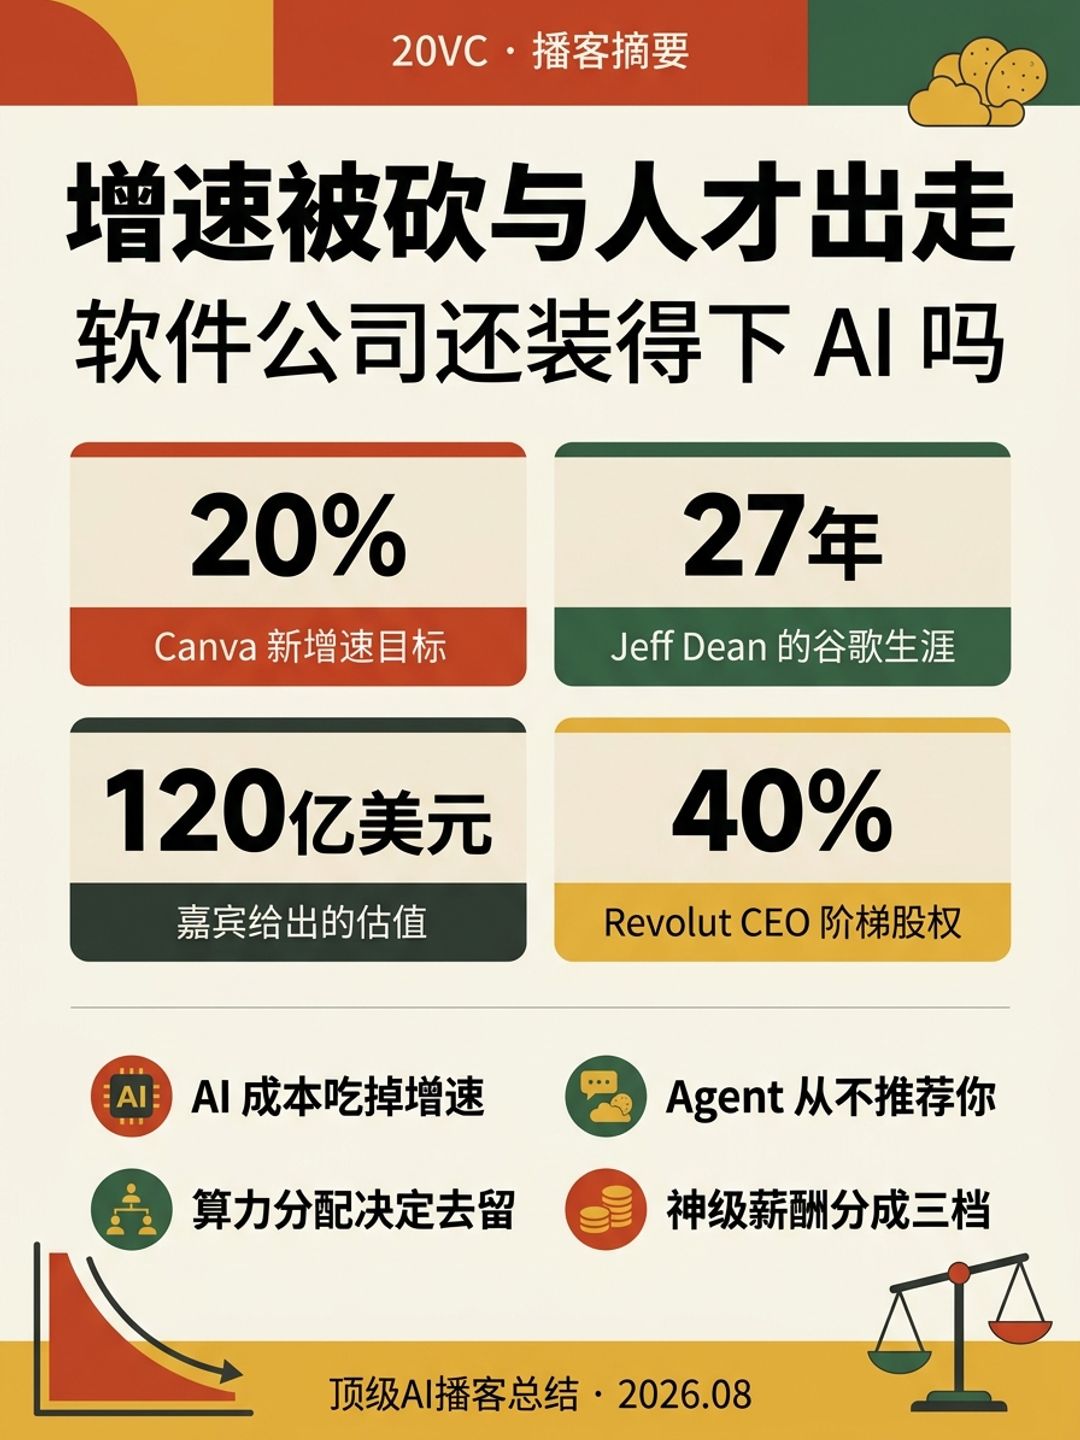
30% 砍到 20%:Canva 去年 GAAP 收入 30 亿美元,今年年中 CEO Melanie Perkins 披露增速将从 30% 降到 20%,理由是 AI 功能的推理成本太高、不愿再补贴用户。Rory 指出这句话隐含一个他不完全相信的弹性假设:如果愿意多亏钱,增速就不会掉这么多。
Agent 绕开了它:Jason 说他和合伙人已经不用 Canva 和 Notion——不是产品不好,而是 agentic 工作流里不再需要;他们自建的广告与素材生成 agent"从来没有一次想到要调用 Canva"。他认为最危险的暴露面是 proumer 市场:人人都已 ChatGPT 流利,能在里面做完就不会出去。
无代码时代结束:借 Amjad Masad 评 Airtable 的那句"无代码的时代结束了",Jason 把 Airtable(伪装成表格的无代码数据库)、Notion(伪装成文档的无代码数据库)和 Canva(无代码做设计)归为同一类——它们的价值是让人不用工程资源也能做事,而这正是 AI 直接吞掉的部分。
算力分配决定去留:Rory 解释 Jeff Dean 出走的经济学——投给 Google Cloud 的算力当天就是 30% 经营利润率(转手卖给 Anthropic),投给 Gemini 的算力可能换来一个还行的编程模型,投给药物或材料发现的算力只是个五到七年的登月赌注,永远排第三。CEO 要的是能对标 ChatGPT 和 Anthropic 的人,不是想拯救世界的人。
神级薪酬三段式:从前只有两档(普通人与 AI 人),现在多出第三档:一家公司里的 1 到 5 个超级明星拿七位数现金加十倍于同级的股权。参照系是 2023 年拿到 100 万美元 Anthropic 股票的人今天价值 5100 万美元;Jason 说没有 skunk works 和神级层,就做不出 Palantir 或 Intercom 那种翻身。
创始人溢价被推到极限:Revolut 泄露的激励方案让 CEO 在 5000 亿美元估值时拿到约 40% 股权——即 3000 亿美元增量里分走约 16%。Jason 的立场极端且明确:"我投的所有不是创始人在管的公司,在这个时代都会归零",所以这个价他愿意付;Rory 反问的是边界:从 5000 亿到一万亿是不是还要再稀释 10%。
没被 AI 摧毁的地方也有金子:Whatnot 以 200 亿美元估值融资 5.45 亿,直播电商 GMV 从 80 亿涨到 160 亿、抽成约 12%;Rory 的判断是"这生意一看就成"。Jason 提醒大家研究的不该只有被 AI 摧毁的赛道,还有那些不会被"在 ChatGPT 里免费生成一张海报"打掉的生意。
章节时间轴
- 1:32 Canva 砍增速 — 去年 30 亿美元 GAAP 收入,今年增速从 30% 降到 20%,官方理由是 AI 服务成本;Rory 把它放进 Adobe / Figma / Canva 的三方坐标里提出真问题。
- 3:51 Jason 的悲观证据 — 他和合伙人已经流失了 Canva 和 Notion,不是因为产品差,而是 agentic 场景里不再需要。
- 5:22 自研模型能救吗 — 假设六个月后自研图像模型便宜 80% 到 90% 且同样好用,问题依旧:你能塞进足够多的 AI 让用户留下来吗。
- 6:54 Agent 从不推荐你 — 最可怕的不是搜索排名,而是 agent 压根不会想到调用你;proumer 市场是最暴露的一段。
- 7:40 Figma 的对照组 — Figma 财报后跌 20%,Dylan Field 明说 agentic 产品会显著压毛利;上市公司挨这一刀更疼。
- 9:13 无代码时代结束 — Airtable、Notion、Canva 被归入同一类无代码产品,而这一层正被 AI 直接吸收。
- 9:59 该不该早点上市 — 三人拆解这个问题背后真正的意思:创始人未必更痛苦,痛的是没能在 2021 年的高估值套现的基金。
- 17:40 2023 的犹豫,2026 才付账 — 平台迁移窗口有宽度;Intercom、Replit、Windsurf、Cursor 被点名为跳过裂缝的例子。
- 21:30 Palantir 是"抓住时刻奖" — 从 18% 增长跳到 98%,靠的是十几年积累的部署型工程师加真正的按结果付费合同。
- 25:22 Canva 现在值多少 — Jason 报价约 120 亿美元,Rory 认为若能证伪生存危机则应更高;估值分歧的核心是存在性风险的定价。
- 29:13 LP 该怎么看账面价值 — Airtable 与 Canva 两件事让老估值站不住;Freestyle 的 Airtable 混合退出价约 60 亿美元,被拿来讨论"边涨边卖"。
- 31:30 该不该边涨边卖 — Jason 说自己复盘一生的投资,卖与不卖大约五五开;Rory 用 Bessembinder 的研究反驳:少于 1% 的公司贡献 90% 的资本利得。
- 33:49 Jeff Dean 与 Demis 的变动 — Jeff Dean 在 27 年后带三位老将离开,Demis 退到董事长角色,Google 股价大跌。
- 36:53 算力分配的冷酷算术 — 云、模型、科学发现三条投向的回报周期完全不同,决定了顶尖科学家永远排第三。
- 41:32 对 Google 到底多严重 — Rory 给 Google 目前的成绩打 B+/A-:云和 TPU 卖得好,编程这块毫无建树,而编程正是喂养 Anthropic 的主粮。
- 43:49 最好的研究员只做自己想做的事 — 他们不必再迁就,这也是 Anthropic 同时守住使命叙事和财务理性的难得之处。
- 44:35 Anthropic 该马上上市 — 领先明显、刚有过一次万亿美元级 IPO 平稳落地,"现在就该去,而且要快"。
- 45:22 早期公司只能招到 B 档 AI 人才吗 — Rory 说这是错误的框架:除非你非要自己造前沿模型,否则把模型当补充,在自己有优势的地方配 A 档。
- 46:55 三档薪酬与神级层 — 普通人、AI 人、以及 1 到 5 个七位数加超额股权的超级明星;两亿美元营收养得起四个。
- 50:45 数据中心权利法案 — Ro Khanna 提出让地方社区有权拒绝 AI 数据中心;三人争论这会不会真的拖慢部署。
- 54:33 怎么让地方点头 — 保证电费不涨、按人头分红,比宣讲 AI 的伟大有用得多;真正的瓶颈其实是电力供应。
- 56:06 马斯克的 Terrafab — 168 亿美元首期投入,目标是绕开 TSMC 的排队;如果 AI 支出降温,最激进的全押注也会最先减速。
- 58:25 Intel 罕见融资 — Intel 加入 Terrafab 联盟,并完成据说是 1979 年上市以来的第一次股权融资。
- 59:11 Revolut 的天价激励 — 阶梯式方案让 CEO 在 5000 亿美元估值时可达约 40% 股权,参与率约 16%,远高于常规。
- 64:36 Zuckerberg 交出一点控制权 — 他表示不希望由个人决定是否发布新模型,应交董事会——被称为他二十年来第一次主动放权。
- 69:14 "不是创始人管的都会归零" — Jason 给 LP 的答案极端而直白,也解释了他为何愿意付创始人溢价。
- 72:20 稀释被系统性低估 — 种子期的有效入场价从两倍变四倍;Pitchbook 称五亿到十亿美元以上的退出回报正被稀释和高入场价大幅压缩。
- 76:53 Whatnot 与没被 AI 摧毁的生意 — 200 亿美元估值、GMV 翻倍、12% 抽成,直播电商是 QVC 的互联网版本。
- 80:43 财报季读法 — Atlassian 创 2015 年以来最大涨幅,Shopify 超预期;Datadog 微跌是因为最大客户(人人都知道是谁)少花了钱。
- 82:59 免费席位被收割是压力信号 — Atlassian 砍掉大部分免费 Loom 席位、Canva 把功能上移到高价档,都是组织承压的迹象。
- 84:29 HubSpot 与 SMB 的新危险 — 威胁不是客户自己动手做 CRM,而是用 AI 快速做出来的低端新玩家好得前所未见。
详细内容
Canva:一次增速下调,问的却是生存问题
事实部分很简单。Canva 虽然是私有公司但披露收入:去年 GAAP 收入 30 亿美元,今年年初的增速是 30%,年中 CEO Melanie Perkins 披露到年底大概只有 20%——增速被砍掉三分之一,但 20% 本身仍然健康。她给出的另一半解释更有意思:他们在疯狂加 AI 功能,而这些功能真的要花钱,用便宜的 AI 补贴用户、自己承担高昂成本,这件事做不下去了。
Rory 立刻从这句话里挑出一个他不完全买账的推论:如果我愿意多亏一点钱,增速就不会掉这么多——这是一个关于价格弹性的隐含断言。但他不想停在这个二阶的商业模式问题上,而是把镜头拉远:创意软件有三家大公司,Adobe 收入 230 亿美元、增长 12%、交易在三到四倍收入;Figma 已上市,14 亿美元、增长 40%,是最快的;中间是仍然私有的 Canva,约 36 亿美元、增长 20%。对这三家来说,真正的问题只有一个——AI 是一个你能吸收进来的功能,还是一个让你过时的新物种?"这不是 30% 对 20% 的问题,不是一点毛利压缩的问题。真正的问题是:你是 30 在走向 20、20 在走向 10 吗?"
Jason 的回答比 Rory 更沉重。他说 Canva 这件事让他沮丧,因为在他看来 AI 显然在蚕食它——每一次 ChatGPT 发布、每一次 Higgsfield 发布,你都能在通用 AI 里做掉它更多的功能,"这正是我们做投资人最怕的:我们投的东西能在 ChatGPT 或 Claude 里做出来"。可 Canva 偏偏一直像在对抗地心引力,尽管他和合伙人 Amelia 早就流失了。他强调这个流失的性质:Canva 和 Notion 都不是因为不好用而被放弃,"它们什么都没做错,一点都没有"——只是在 agentic 的工作方式里,他们不再需要它们了。而一年之内从 30% 掉到 20%,说明引力还是起作用了。
Rory 顺着这条线推演。Canva 显然不会继续把大钱付给前沿模型供应商,他们已经在自研以图像为核心的模型——这个决定完全合理,只是 Jason 抢白了一句:"那为什么不是上个季度做?"就算晚了一两年、就算六个月后自研模型便宜 80% 到 90% 且效果不输前沿模型,真正的问题依然悬着:你能往产品里塞进足够多的 AI 让一个活跃用户留下来,还是他会说"我更愿意从第一天就用 AI 原生的东西"?
Jason 在这里给出了本期最尖锐的一段观察:真正可怕的是 agent 根本不会推荐你。大家习惯讨论在 Claude 和 ChatGPT 里的可见性,"但比那更糟——当我们自己变得 agentic,我们不可能事事亲选。我们自建了广告服务器和素材生成网络,全部跑在我们的 agent 上,而那个 agent 从来没有一次想到要用 Canva。"他补了一个宏观判断:暴露面最大的是 proumer 市场,因为人人都已 ChatGPT 流利,能在里面做完就绝不出去;相比之下企业侧慢得多,据 Gartner 的数字可能连 10% 的企业都还没成功部署一个 agentic 应用,他信这个数字,因为如今所有火热的企业 AI 公司服务的基本还是早期采用者和异类。
Harry 把 Figma 拿来做对照。Figma 那个季度算是没达标,股价跌了 20%,Dylan Field 说得很清楚:因为 agentic 产品被大量使用,未来毛利率会被显著削弱。Jason 指出这里的关键差别不只是数字:Figma 更偏企业,是大群人协作构建软件,就算创造力被自动化了,还有官僚流程和工作流管理可以收钱;而 Canva 是 proumer——我要做个传单、做个便宜的网站、生成点内容——恰恰是 AI 最容易触达的地方,打字就出结果。另外,上市公司挨这一刀比私有公司疼得多:"我真不觉得 Blackbird 那帮人会因为 Canva 利润稍微没达标就痛打它,那是内部决定。"
Harry 补充了他称为"fortnite 化"的角度:当一顿晚餐邀请函可以在 ChatGPT 里顺手做出来并且已经打包在你的消费订阅里,你就不会再为一个额外工具付费。Jason 则搬出 Amjad Masad 评论 Airtable 时的话——不是针对 Canva——"无代码的时代结束了"。他顺着这条线做了一个漂亮的归类:Airtable 是伪装成电子表格的无代码数据库,Notion 是伪装成文字处理器的无代码数据库,Canva 是无代码的设计方式,"它曾经是一个惊人的颠覆性产品,我不再需要设计师,也不需要懂 HTML"。而无代码这一整层——让人类不靠工程资源也能做事——正在慢慢终结。
该不该早点上市,以及 LP 手里的账面价值
Harry 问:"没能早点上市,对 Canva 是福是祸?"Rory 的拆解值得完整记下:这个问题问的到底是对谁的福祸?如果你是创始人,公开经历这一切顶多只是稍微更痛一点,所以私下处理也许更好。这句话真正在说的其实是别的——如果你是在一亿美元估值进去的 Blackbird、早期的 Felicis、更早的 Matrix,甚至十亿美元时进来的人,你现在一定在想"要是 2021 年能按 500 亿美元的估值出掉,我早就跑了"。所以当有人问"他们是不是该早点上市",实际的意思是"真希望快钱当年就落袋,而 CEO 和管理层继续留下来做他们毕生的事业,只是换个场地"——难怪有些 CEO 对这种讨论不太感冒。
Jason 从 VC 的现实补了一刀:我们买的股份极度缺乏流动性,投进去之后只能祈祷、朝东方拜一拜,希望有一天拿得回现金。但如果你是 Canva 的员工或者创始人(创始人已经把 90% 的股份让出去了),你在做的是毕生使命;也许在悉尼留人比在湾区容易,不上市、员工没有每年一百万美元的股票兑现,他们未必第二天就跳去 OpenAI。他半开玩笑地说,如果是他,可能就把公司当 Basecamp(37signals)来跑:低调蛰伏,多分利润——当然,VC 大概不会让你这么干。
Rory 由此引出一个更大的结构性问题:公开市场必须变得更有吸引力,不只是为了让 VC 退出,更要让创始人愿意重新打开这扇窗;如果在某些情况下"当私有公司更省事"是理性的,那这就会永远进入上市与否的算式。但他也强调,比公私之别重要得多的是:这是史上最大的一次平台迁移,就算你拿到了近乎免费的自研模型,你还得在未来 12 个月里做出一个对你那部分用户来说和 ChatGPT 一样好用、一样触手可及的产品。"这是一道产品题。"
Harry 追问 LP 该怎么办:手里拿着 Canva 的账面价值,该怎么想?Jason 直接报价:大概值 120 亿美元——40 亿美元 ARR、20% 增长且在减速,按当下公开市场的水位就是这个数。(Harry 插话:我们还按 500 亿拿着呢。)Rory 不同意,他能找到一堆 20% 到 25% GAAP 收入增长、自由现金流为正的公司交易在明显更高的倍数上,差别在于那些公司没有生存性问号:Datadog、Cloudflare、JFrog 这些二十几的增长加 20% 以上经营利润率,交易在 15 到 17 倍 NTM。所以他的回答是条件式的:如果是 20% 增长且存在性风险成立,Jason 是对的,甚至可能更低;如果能证伪那个风险,那就是 120 亿起步往上。
Jason 反问得更狠:华尔街上每一个人都在用 ChatGPT,你凭什么认为他们不会把 Canva 也看成有生存危机的公司?Monday 和 HubSpot 都被这么看了。Rory 承认短期确实如此、也无法控制二十七岁的华尔街分析师怎么想,但他用 Atlassian 举例:他们上个季度打爆了预期——"证明你没有在死的唯一办法就是增长。"他认为生活令人欣慰的地方就在于,如果你真的把那件难而重要的事做成了,市场终会跟上。只是眼下会非常难受,估值分歧会极大,规模化的流动性几乎拿不到;私有公司在窗口关闭、胃口消失时更是什么都做不成。所以他给 LP 的真实答案是:"大哥,你怎么想不重要,你已经在这趟旅程里了,未来 12 个月系好安全带——流动性只会在旅程结束时出现。"
Jason 还提醒了叙事管理的重要性:一旦"ChatGPT 正在杀死 Canva"变成迷因就麻烦了。他顺手嘲讽了另一个他认为最蠢的 AI 迷因——人人都会自己 vibe code 一个 CRM——"对 99.9% 的世界来说这毫无意义:你维护不了,你做不了集成,它更复杂。说这话的人大多没用过 CRM。"他还半开玩笑地把锅甩给 20VC:这档节目请了一堆试图用"我们自己造了 CRM"来掩饰增长放缓的嘉宾。
关于账面价值,两人的共识是:在 Airtable 和 Canva 这两件事之后,对老估值要额外怀疑。Rory 说他过去在心里也把 Airtable 和 Notion 归为一类,可 Notion 据说是 8 亿美元营收、增长七八十个百分点。所以第一步永远是残酷诚实地看真实增长率和前瞻增长率并据此定价,第二步才是为"存在性风险还是顺风"加减分——"'我们当年按 420 亿融的,所以我们按 420 亿拿着'已经不能接受了。"
Harry 提到本周的一条推文:Freestyle 的 Dave Samuel 说他们在 Airtable 上的混合退出价其实是 60 亿美元,强调了在好时候边涨边卖的重要性。Jason 反驳得很实在:这话在跌的时候永远成立、在涨的时候永远不成立;数学上没错,但你要的是异常回报的基金,这套算法只有在一只基金里有六到八个这样的标的时才管用。"我很幸运有三个能回本整只基金的项目,这已经很难了。如果我早早卖掉,我就没有十倍回本的那个。"他说自己认真复盘过一生所有参与过的项目——天使、风投、个人投资——该卖和该留大致五五开。Rory 认为统计上其实是七三开该卖,但关键在下一句:"留下来的那些会永远复利,卖掉的那些从此不再复利。"他引用亚利桑那州立大学 Bessembinder 的研究:不到 1% 的公司贡献了公开市场 90% 的资本利得,私募同理,这是幂律的本性——大多数时候你不会后悔减仓,但少数几次后悔,那几次就是全部价值所在。他举了 Emergence 相对早地卖掉 Salesforce 的例子:如果只看那一个决定,它会淹没其他所有结果。
Jeff Dean 出走的真实原因:一道算力分配题
背景:Jeff Dean 在 Google 干了 27 年后离开,还带走三位传奇人物;Demis Hassabis 也退到董事长一类的角色,权力中心重新向硅谷集中。消息出来后 Google 股价大跌。Rory 先开了个玩笑:如果你是 Jeff Dean,以一个非 CEO 的身份离开一家两三万亿美元市值的公司,然后股价掉了几千亿——"心理医生管这个叫高水平的自我确认。"
Jason 的第一反应是"这就是该出去自己干的时候":何必留在舒适的会议室里端着杯子聊 AI。而 Rory 把它翻译成了一段冷酷的算术,这也是本期最有解释力的一段。
站在 Google 的角度,算力有三个去处。给 Google Cloud 的每一分算力当天就转化成 30% 的经营利润率,因为可以直接卖给 Anthropic。给 Gemini 的每一分算力,如果他们把事情理顺,也许能换来一个像样的编程模型,也许能拿到一些类似 Anthropic 的收入或 ChatGPT 那样的消费收入。而给药物发现、材料发现、物理发现的每一分算力,换来的是一个五到七年的长线登月,公司大概会在 10% 的水平上纵容一下,但它永远不会是核心。所以对 Jeff Dean 这样的高管来说,工作的形状是:把 80% 的时间花在无聊的事上,剩下的当作"20% 时间"。Rory 说这里有一层年轻时难以理解的心理:"年纪大了你会开始问自己,就这样了吗?我优化了广告,这就是我人生想要的全部?也许我想给自己当老板,也许我只想专心做科学发现。"
Jason 起初不买账:以 Jeff Dean 在 Google 能调动的资源和数据,他完全可以走进创始人的办公室要什么给什么。但听完 Rory 的版本后他改了口,并用自己的经历佐证:他在 Adobe 当第三大事业部的 SVP 时"那滋味很糟",和另外五十个 VP 坐在一起,甚至轮不到讲自己在做什么——他们当时也有 8 亿美元的规模,但第三事业部就是隐形的。"如果今天的气氛也是这样,而我第一次有机会带上整个团队、拿到我真正需要的全部资本去做我想做的事——我会走。"如果你是 Google 内部的第一优先级,你当然会留下,那儿的环境很惬意。
Rory 补充了融资端的变化:风险投资对"AI 解决科学难题"这类登月项目的胃口从未如此之高——尽管这些赌注要成立还有很多事必须发生。对一个骨子里是科学家、相信知识与发现的人来说,这是一生一次的机会:做一次不对冲的下注,还没有公司政治要处理。两三年前你根本拿不到这种钱,这类以科学为基础的新实验室是最近两年才出现的现象。Jason 提到这轮由 Vinod Khosla 领投或共同领投——那位已经在 OpenAI 上赢过一次的人,如今只是在重跑同一套剧本;他还顺带提了本周更模糊的一条消息:如果 Anthropic 真的会在未来 60 天内 IPO,这一切会再一次被具象化,而 Canva 这类公司会更像"软件旧时代的遥远记忆"。
那么这对 Google 到底多严重?Rory 的回答两面都说了。一方面,这个行业高度依赖个人,同时失去这两位加上跟 Jeff Dean 一起走的三个人,当然非常严重。另一方面,"Google 原来在做的事本来也不太奏效":我们经历过一年前的"Google 完蛋了",又经历过半年前的"Google 太强了",现在回到中间——Google 在云上把算力卖给 Anthropic 卖得很好,把 TPU 这样的铲子卖得也很好,模型也有一个,但在编程这块毫无建树,而编程正是眼下喂养 Anthropic 这头巨兽的主粮。所以他给的分数是 B+ 到 A-,不是 A+。
他随后描绘了一幅极具画面感的场景:CEO 对着自己手上最有才华的两个人(其中一位还有诺贝尔医学奖)问"我们为什么还没做出更好的编程模型",而对方心里想的是"我们为什么还没治好阿尔茨海默症"——"这是一场非常无聊的高管会议,因为大家在自说自话。"他认为完美世界里的解法是找一个战术型高管去死磕这件苦活,同时更早地给这些人更大的自由度;按 Maltby 那本关于 DeepMind 收购的书来看,这个张力从一开始就存在——我到底还要处理多少公司杂务,我真正想要的是诺贝尔奖。"我们会在忘记 Google 第二季度财报很久以后仍然记得诺贝尔奖,所以他想做这件事完全正当。但不幸的是,Google 必须交出第二季度的财报。"如果有人来说"我发起了一个项目,五年后会做出一款了不起的药,治愈癌症或阿尔茨海默症",残酷但正确的回应是:如果这是以牺牲一个编程模型和一个聊天竞品为代价,那就是错的,我们的股价会掉一半——因为世界上最大的制药公司值一万亿,而 Google 值三万亿。"所以企业的必然选择是找一个想做这些事的高管,而不是一个想拯救世界的人。"
Jason 把这条线延伸到人才市场的本质:"最好的 AI 工程师和研究员真的只想做他们想做的事,他们不想做蠢事,不想做显而易见的事,只想做绝对前沿、智识上极其有趣的东西——而且他们现在不必将就了。"Rory 由此称赞 Anthropic 的难得之处:他们同时守住了使命叙事(公益公司、把 AGI 带给世界)和过去两年每一步都正确的财务理性,包括应该率先上市——"他们会去上市,因为这是抢金环的最高点;你已经明显领先,刚刚有过一次万亿美元级 IPO 且平稳落地、股价回到发行价附近。该去,就要快,办完为止。"
三档薪酬、神级层,和早期公司怎么招人
Harry 问:如果我是早期公司的创始人,是不是只能接受自己拿到的是 B 档或 C 档 AI 人才?Rory 认为这是错误的框架。在 PC 时代做软件公司,你手上是四流的芯片人才,因为你不造芯片。关键在于:如果你是一家 AI 公司并且觉得非得自己造前沿模型,那你就把自己放进了正面竞争,没有顶尖的人就完了。正确的做法是把模型当作补充,在 UI、AI 落地实施和你真正有竞争优势的环节配上 A 档人才。哪怕是最优秀的那些拿开放权重模型做微调的公司,他们应该是微调专家、是自己数据领域的专家,但大概率不会比干了三年的人更擅长从零造 LLM——"这没关系。"
不过 Jason 指出确实有一件事变了。这档节目刚开始时,薪酬开始出现两条轨道:我必须为 AI 岗打破薪资带宽,因为他们对 Anthropic 而言太值钱了。现在是三条:普通人、AI 人,以及那一到五个超级明星——早期创业公司也得为他们找出七位数的方案,因为他们本来就能拿到;还得给超额股权、超额现金和一切条件。到了成熟一点的公司(一亿、两亿美元 ARR 以上),普遍都出现了这个"神级层",而且如果你有收入,其实还负担得起:两亿美元营收养四个神级员工不会拖垮模型。他说自己非正式合作的一批 CEO 都建了这一层——"我有四个人,他们是我下一代产品的核心,全部七位数,股权是同期同级员工的十倍,这是我做过最好的投资。"代价是对团队其他人不好受,这不再是过去那种大家一起唱歌的方式。但他的结论很硬:"没有 skunk works、没有神级层,你就做不出 Palantir 或 Intercom 那种翻身。Anthropic 的薪酬这个海妖歌声太响了。"
Rory 提醒大家看清信号的性质:市场和价格本质上是激励与信号,它传递真实信息。他看到过一个测算,2023 年在 Anthropic 拿到 100 万美元股票的人今天值 5100 万美元——这个信号会涟漪般传遍整个生态的招聘环境。但他也提醒:"那是所谓一生一次的变化。我不认为今天进去的人还能拿到 50 倍。"它的作用是扭曲了所有人对可能性的认知,而我们天然被异类叙事吸引——那不是常态,那是这个故事里的加州淘金热部分,等定价发生时还会被写得更夸张。
Jason 给出了一个可操作的招人办法。首先承认你可能得给出神级方案。但那些开出惊人薪酬的岗位,很多其实并不好玩——不是每个人都能像 Jeff Dean 和伙伴们那样在白板前设计未来的模型,绝大多数不在那个层级的人拿到的活相当无聊。而找到那些"边缘的海盗和浪漫主义者"一直就是创始人的工作。他给了一个精准的测试:当年他们看的是"你有没有拿到 Google 的 offer",拿到就说明是前 5% 到 10%;今天问的是"你有没有拿到 Anthropic 或 OpenAI 的 offer,是什么岗位"——如果对方说"他们要我调 Claude 里那个闪烁的橙色玩意,我能拿一百万美元一年",或者"我要花头 18 个月做水印",那你就能找到那个说"其实做会计软件的 LLM 比这个有意思"的人。"你得面试地球上的每一个人,但你一定能找到不想要那份工作的人。只是你要付的钱比 24 个月前多得多。"
数据中心的政治,与马斯克的 168 亿美元 Terrafab
本周另一条新闻是数据中心的反弹上升到联邦层面:众议员 Ro Khanna 表示将提出一份"数据中心权利法案",让地方社区有权拒绝 AI 数据中心。Jason 的第一反应是嘲讽——习近平可不会说"停下你的 DeepSeek 登月,我们这个乡下社区不想要"。但他也认真转述了他近期请教过的专家意见:大多数真正懂行的人认为这挺蠢,是邻避主义,连德州都掺一脚更是离谱;他们相信最终会有足够多的县和辖区想要这些数据中心,随着政府转向,这件事会自己理顺,不会成为时代性的大问题。马斯克指出 Terrafab 已经创造了 3000 个工作岗位,而这才只有 10% 的产能,满产可能是 3 万个。
Harry 追问这会不会实质性拖慢部署速度。Jason 的判断是不会:美国有 50 个州和数不清的县,总会有有水有电、愿意接这门生意的地方;而且这波反弹不会持久,"这些不是在毁掉我们的地下水,这是实实在在的工作"。他在这里说了本期最扎心的一句话,也是对自己这档节目的自嘲:"这播客真是太特权了——'可怜的 Anthropic 工程师只赚了 3500 万美元'。你去 panhandle 那种地方看看,没人赚得到五万块。"3000 个岗位当然不足以填补什么,但它们是真金白银、能持续很多年的工作。
Rory 的角度更具体。他提到读过一篇文章(他记得是《大西洋月刊》),采访那些正在纠结这件事的地区居民,发现关键不是"AI 很可怕",而是"我不知道自己能得到什么,一切都很不透明,这笔交易到底是什么"。所以如果科技行业想把事办成,得设计出真正能打动当地人的方案,而这个方案绝不能是"顺便说一句,你的电费要涨 25%"——现在这件事正在发生。聪明的做法至少要保证居民不为电费买单,最好还有某种分红;如果你告诉当地人"有这些工作、电费不涨、每人还能分到五千到一万美元",多数人会说那我们看看。他担心的另一件事是州级立法是否会让这种交易根本无法达成。他还提了一句成因:"如果你花三年时间告诉所有人 AI 会杀死他们,就别惊讶他们讨厌它。"他同意 Jason 说的美国式监管竞争是优势:北达科他讨厌、南达科他喜欢,那就在南达科他落地——不像英国那种高度中央集权的国家。但他也点明当下真正的约束:"现在实际的瓶颈是电力可得性,而不是纯粹的数据中心阻力。"电力、算力和政治意愿三条线都在拖慢速度。
关于马斯克的 Terrafab:168 亿美元的第一笔投入,据说会是史上最贵的一个地产型项目,目标是绕开 TSMC 的排队、自建晶圆产能,据不同口径能带来两到三千个工作。Rory 的评价是"无边的野心加上兑现野心的战绩,再加上前所未有的资本可得性",所以他大概真会全都做成:要造燃气轮机才能造晶圆厂,才能造机器人——每一层都垂直整合,听起来疯狂,但他有一次极为成功的垂直整合先例,就是把卫星发射和 Starlink 打通。Rory 唯一的保留是风险结构:"如果 AI 支出出现任何放缓,全押注的那一个会跌得最快最狠,而这就是那个全押注。"
Jason 认为动机比这更朴素:马斯克是在说,未来十年的供应链限制会伤害我的野心,所以我不得不做。他强调这里真正史无前例的不是投资额,而是短缺的时间尺度——买不到内存、买不到芯片、买不到你想要的东西,"我们过去也有过短缺,但我不记得有哪次是往前看十年都拿不到我需要的东西,或者拿不到可承受价格的东西。我甚至打不通 TSMC 的电话,因为黄仁勋一直在那儿。"
有意思的一条延伸:Intel 已经加入 Terrafab 联盟,同时 Rory 说他当天才看到(未经核实)Intel 完成了一轮股权融资——如果属实,这是他们 1979 年上市以来第一次募股权。换句话说,从 80 年代到 2010 年代,Intel 一直靠现金流盈利并像一家正经公司那样返还资本,而现在 AI 资本开支的浪潮加上自身表现的恶化,让它不得不重回资本市场。
Revolut 的天价激励,与"创始人溢价"的边界
Harry 抛出的问题是:马斯克的激励方案有其特殊性,而 Revolut 泄露的 CEO 激励方案是阶梯式的——2000 亿美元估值时再拿 5% 到 7%,到 5000 亿美元时累计可达约 39% 到 40% 的股权。这会成为新常态吗?
Rory 的答案是不会,而且如果真成了常态,股价从逻辑上就该下跌 10% 到 15%。他把结构说清楚:多年期、以市值为锚、显著超出常规 CEO 薪酬的方案,本身不是新事物;马斯克 2018 年那份特斯拉方案奏效了,最近那份在公司迁到德州之后也终于获批。但这类方案是为一小撮特定人设计的——那些股份已经全部归属、需要被再次激励的创始人,以及觉得非再激励不可的董事会。按定义这就不是常态:90% 的上市公司不是创始人在管,而愿意用一两千万美元一年来管一家上市公司的人多得惊人。
他补充了历史教训:2021 年出现过一批这类方案,2023、2024 年又都解开了,因为它们只锚定股价而不锚定经营表现。结果是 CEO 执行得极好但大盘在跌,他拿不到股份,回来说"我做到了我的工作"——却忘了在相反的情形下他不会提出对称的主张。所以记录是好坏参半的。但他也承认另一面:对那种以挑战为生的纯血种 CEO,只要激励设计得对,非凡的报酬确实可能换来非凡的表现,"所以这不算完全疯狂"。他给马斯克那份 2025 方案的评价是正面的,因为里面要求做到火星、做出 Optimus、卖出足够多的车——"那就把钱给他吧。"他还提到《华尔街日报》当天的一条细节:方案里似乎有一条并购超过某个金额就加速兑现的条款,如果 SpaceX 和特斯拉合并,可能只靠合并就触发大额兑现。
Jason 把话题从钱转向控制权:他读下来觉得这更多是关于控制而不是钱。他调侃 Revolut 的 CEO 显然并不是不在乎钱的人(新闻说他试图在一艘四亿美元的游艇交易上省下两千万美元的中介费),但马斯克当年说得很清楚——我得控制这些公司,否则我走人。从 2% 到 6% 是钱,走到 40% 的所有权那就是控制。"如果他跟我这么说,而我是薪酬委员会主席,我会说你完全正确,那我给你现有股份每股三票投票权,你就不需要控制权也不需要更多股份了——然后一小时后他会回来说,我还要那笔钱。"
Rory 提醒控制权本身也有极限:你可以掌控 100 个董事席位里的 99 个,但如果你只有 6% 的经济权益,你仍然可能被挤出自己的公司;VC、股东维权者和其他压力源都存在。这里他讲了当天一件他觉得极有意思的事:Zuckerberg 是一个绝对控制董事会的人——你可以来、可以说你怎么想,但最终我说了算——而他在阐述 AI 治理思路时表示,他不希望由个人来决定是否发布新模型,这应该是董事会层面的决定。Rory 说自己"嗯"了一声:这正说明你可以控制一切,但你也因此拥有一切问题;就算你占 20% 股权、有 10 倍投票权,你也没法逼别人买剩下那 80%,你撑不住自己的股价,却要承担全部麻烦。"这可能是一个非常聪明的人在说:我不确定我想成为唯一按下发布键的人。这是 Zuckerberg 二十年来第一次主动放开一点控制。"
由此 Rory 承认自己改变了立场:因为今天当上市公司太痛苦了,给创始人更多对毕生事业的控制权,是换取他们愿意上市的可接受代价——哪怕有些控制条款很怪,哪怕它们或许不该被这么多被动指数持有、或许该给个折价。"否则大家就都学 Collison 兄弟一直私有下去,说'我不需要你们那套'。"Jason 完全同意,并且说得更直白:他做过两次创始人,无法想象当上市公司 CEO 那种无助感——"我已经赚够了钱、被稀释到没剩什么、董事会不懂我的产品却告诉我怎么管公司,那我可能就把钥匙放桌上,你们拿去吧。"Rory 补了一句冷静的话:他这么说不是因为喜欢,而是因为他看到人们就是选择留在私有市场;真正的解法要等私募资本市场枯竭,那时他们不得不上市。
不过在 Revolut 这份具体方案上,Rory 站到了另一边。他关注的指标叫参与率——创造的总价值里有多少归了 CEO。按公布的口径,从 2000 亿到 5000 亿美元是 3000 亿美元的市值增量,而他额外拿到 10% 的公司,也就是约 500 亿美元——相当于分走了增量的 16%,"这异常地高"。(Jason 打趣说这还不如 VC 的 20% carry;Rory 反驳这不是一回事。)
Jason 的辩护逻辑是他给 LP 的那句核心答案:"我投的所有不是创始人在管的公司都会归零。在这个时代,它们会归零。不管是 2000 万还是 2 亿的规模,全部归零。所以如果不归零的代价是让 Nik 拿到 40%,我要是股东会毫不犹豫地付——我不相信 Jamie Dimon 手下那个穿浆过衬衫、戴袖扣的副手能管好 Revolut。这个领域还不够成熟、还不够稳定。"Rory 承认在 100 万、1000 万、1 亿甚至 10 亿美元规模上这大体成立,但 Revolut 已经是约 50 亿美元收入、一两亿美元级利润的巨型公司,某个规模之后这个论断会失效。更重要的是公司治理:即便他刚刚为创始人控制权辩护过,你仍然需要一种保护其他股东的动力机制。他特别点名了 Revolut CEO 的一句话——"我应该拿更多,因为投资人给完钱之后就什么也不做了"——并说后半句是对的(那就是资本的世界),但"仅仅因为它是对的,不代表创始人可以无限拿。那边界在哪?"
Jason 的回应是世界变了:现在多数创始人根本不在乎这些约束,"我就按 50 亿融,不行就随便了",他认为大多数加速器里一半的人都会同意 Nik。Rory 把问题追到底:如果从 2000 亿到 5000 亿的成本是稀释 10%,那从 5000 亿到一万亿是不是再 10%?从一万亿到两万亿呢?如果是,那有两件事成立——你就该为这只股票付更少的钱,因为你会承受更多稀释。Jason 补充了本周 Pitchbook 的一篇文章:五亿到十亿美元以上的退出,回报正被前所未有的稀释和高入场价大幅压缩。他给了自己的实测数据:刚做种子投资时,他的模型是"我实际付的是入场价的两倍";现在是四倍——因为要承受 75% 的稀释,账面上 5000 万投后的项目,有效入场价其实是两亿。"我可以抱怨,就像抱怨 Nik 一样,但这些'小马斯克'们就是会拿到这些方案,我们怎么想都无所谓,因为总有足够多的投资人会答应。"
Rory 最后给出了他的处理办法:他自称在薪酬委员会里通常是软的那个,喜欢为成功签大额股权支票,但必须有某种关联,得有人坐下来问"我们花这笔钱到底买到了什么"。就这份方案而言他大概会做,但会坚持用非市场化的经营指标而不是纯股价——"如果你在运营层面建成了欧洲最大的银行,而不只是股价到了某个数,那我完全同意你值 500 亿美元。要给一个人 500 亿美元,你花在'我买到了什么'上的思考时间,应该比'股价到 5000 亿我就给你 500 亿'多得多。"Jason 补充说他组合里那些"迷你马斯克方案"基本都是围绕"后一轮投资人价格的 10 倍"来设计的——这正是晚期投资人想要的:不管我出了多少,我要的是稀释后 10 倍,然后你才拿你那份。Rory 就此收口:按最近一两百亿的轮次算,10 倍就是一万亿;所以他的意见只是"参与率有点高,也许可以少付一点、多要一点"。
财报季读法:谁在跳过裂缝,谁在收割免费席位
在讨论"谁真的跳过了那道裂缝"时,Rory 说了一句本期的金句:"2023 和 2024 年的某种犹豫,会让很多人在 2026 和 2027 年付账单。"Harry 追问有没有 Figma、Canva 那一代公司看到浪来了并且跑得够快、做得够好的例子。Jason 举的正面例子是 Intercom(他们是投资人,也承认那是一段狂野而艰难的旅程)、Replit(在荒野里当了六年超级极客的网页 IDE,直到接上模型)、以及规模还很小所以能迅速转向的 Windsurf 和 Cursor。他们都想不出一家 2017、2018 年那批编程公司完成这种转身的例子。
Rory 做了一个重要的区分:容易活下来的是那些本来就站对位置、根本不需要改变商业模式的公司——Datadog 卖可观测性给基础设施厂商,模型里什么都没变,只是突然出现了一个要买 100 倍于任何人的基础设施客户,"他们要做的只是出现并多卖一点";Cloudflare、JFrog、Palo Alto Networks 都属于这一类,"我卖基础设施,而这是史上最大的基础设施繁荣,该发财了"。Jason 补充了 Twilio 的例子:Jeff Lawson 上这档节目时就看到了——agent 会需要更多语音和文本。
真正值得给奖的是 Palantir。它从 18% 增长跳到 98%,Jason 认为原因有二:一是它的部署型工程师(FDE)是真的——不是穿着 FDE T 恤的解决方案架构师,而是十几年来真的在客户现场推动大规模变革的人,所以当客户需要 AI,他们手上就有能干这活的人;二是 Alex Karp 做了别人只会嘴上说的事——真正的按结果付费:"给我 20 亿美元的合同,但我会给你省 80 亿,或者给你多赚 60 亿。"没人真把 20 亿美元的合同押在结果上。Rory 补充说他们在 2022 到 2023 年就立刻理解了 LLM 并把全部赌注压上去建企业版产品——"这是在 2023 年下注、2026 年兑现"的典范。他给 Palantir 颁"抓住时刻奖",给 Replit 颁的是更难的那种奖:意识到"我必须做点别的,但做成了我就赢"。
财报季的其他读法:Atlassian 创下 2015 年以来最大涨幅,Shopify 也超预期。Rory 强调不要把它们和 Datadog 混为一谈——Datadog 微跌只是因为大家都知道但没人明说的最大客户(OpenAI)突然意识到自己也许不必再花 1.5 亿美元,于是增长稍慢,估值从 18 倍前瞻收入回到 15 倍,这是"AI 邻近赢家"的现象;而 Atlassian 是从存在性质疑和三倍估值里爬出来,打好一个季度就轻松弹到五倍左右——两部完全不同的电影。而 Atlassian 的故事对 Salesforce、HubSpot 以及"如果 Canva 上市了"意味着同一件事:基本面回到正轨,股价就会跟上;做不到就永远困在两三倍的估值里,直到像 Jason 上周说的那样被 Bending Spoons 收走。
Jason 提出了一个很实用的压力信号。Atlassian 砍掉了大部分免费的 Loom 席位,Canva 则把很多功能推到更高价的版本里——这两件事他都视为组织承压的迹象。Loom 当然不是 Atlassian 的爆款,这不是世界末日;但砍掉协作型免费席位(我们所有人正是这么用起来的)说明即使是打赢了季度的公司也已经"桌上什么都不肯留了"。他的原则是:只要看到用户基础被过度货币化或收割,就至少说明组织内部有压力,因为没有创始人真心愿意这么做。Rory 说他已经被说服了:跟这些大软件公司里往下一层的人聊,一个七八个百分点增长的季度背后,销售总监会告诉你"我们在价格上狠压他们、在超额用量上狠压他们",你就知道这不可持续。
最后是 HubSpot。Harry 问它坐在 100 亿美元市值上,多久会被 Bending Spoons 买走。Jason 不愿意踩自己投过的公司(他们做过 HubSpot 的 C 轮,投前 7000 万美元,当年很难做成),但他给出了一个结构性的判断,而且比"被 AI 取代"更精确:SMB 软件真正的威胁不是客户自己动手做——那是空头的神话;真正的威胁是低端竞争者变得非常好。低端 CRM 的新玩家收入增长是"我们从未见过的水平"。他用自己的第一笔风险投资 Pipedrive 作对比:当年那种最好用的简单 CRM,要追上 Salesforce 得花四十年,最后以十几亿美元退出。而现在走进任何一场 SMB 公司的董事会,竞争对手不再是"那些比你大的家伙",而是 24 个月前根本不在竞品页上的一群人,他们的产品、agent 和模型都很好。HubSpot 的难处在于它花了五年在低端打赢 Salesforce、把自己变成一家 CRM 公司,而现在低端因为 AI 好得可怕。
Rory 的建议半是玩笑半是认真:如果他是持有这类公司的私募股权老板,他会去每一场 Y Combinator 的 Demo Day,"你得赶紧买几家、赶紧把那种 DNA 输进来,趁你还有一口气"。Jason 立刻指出这招为什么已经失效:所有热门创业公司都在玩同一套——Rippling 收了三十家、Owner 收了二十家、Revolut 收了十家,"每个人都坐在那儿按刷新,盼着那些聪明的 YC 公司失败好把他们收编。这个策略三年前有用,现在太晚了。"
至于本周的其他新闻,他们简短带过:Whatnot 以 200 亿美元估值融资 5.45 亿——直播电商,互联网版的 QVC;Rory 说他几年前第一次听到就判断"这一定成",因为 QVC 和电视购物证明了人们喜欢这种东西(讽刺的是 QVC 现在破产了,大概是观众都老去了),而 eBay 至今还有四五百亿美元市值。Whatnot 的 GMV 去年约 80 亿美元、今年约 160 亿,抽成约 12%,是门好生意。Jason 借此提出一个更有价值的研究方向:"人们至少该研究一下什么没有被 AI 摧毁——在线购物会怎样、餐厅会怎样、汽车会怎样。那些不会被'在 ChatGPT 里免费做一张海报'打掉的领域里,也有金子。"另外提到的还有 DeepSeek 据报以 740 亿美元估值融资 80 亿美元、字节跳动禁止蒸馏美国模型,以及 OpenAI 本周约 70 亿美元的老股转让。
金句
2023 和 2024 年的某种犹豫,会让很多人在 2026 和 2027 年付账单。 —— Rory O'Driscoll 17:40
我们自建的 agent 从来没有一次想到要用 Canva。一次都没有。 —— Jason Lemkin 6:54
证明你没有在死的唯一办法,就是增长。 —— Rory O'Driscoll 26:54
CEO 在问"我们为什么还没做出更好的编程模型",而他们在想"我们为什么还没治好阿尔茨海默症"——这是一场自说自话的会议。 —— Rory O'Driscoll 42:17
我们会在忘记 Google 第二季度财报很久以后仍然记得诺贝尔奖。但不幸的是,Google 必须交出第二季度的财报。 —— Rory O'Driscoll 43:03
我投的所有不是创始人在管的公司,在这个时代都会归零。 —— Jason Lemkin 69:14
这播客真是太特权了——"可怜的 Anthropic 工程师只赚了 3500 万美元"。你去 panhandle 看看,那里没人赚得到五万块。 —— Jason Lemkin 53:01
提到的书·产品·人物
- Canva 与 Melanie Perkins(公司/人物):本期主线,去年 30 亿美元 GAAP 收入,2026 年增速从 30% 下调到 20%,理由是 AI 服务成本,正在自研图像模型。
- Figma 与 Dylan Field(公司/人物):对照组,财报后跌 20%,明言 agentic 产品会显著压缩毛利率。
- Adobe(公司):230 亿美元收入、增长 12%、三到四倍收入估值,创意软件三巨头中最慢的一家。
- Airtable / Notion / Replit / Amjad Masad(公司/人物):借"无代码时代结束了"这句评论串起来的一类产品;Notion 据说 8 亿美元营收、增长七八十个百分点。
- Jeff Dean、Demis Hassabis、Sundar Pichai(人物):Jeff Dean 在 27 年后带三位老将离开 Google,Demis 退到董事长角色,Google 股价大跌。
- Vinod Khosla(人物):据称领投或共同领投 Jeff Dean 的新公司,被称为在重跑 OpenAI 那套剧本。
- Anthropic / OpenAI(公司):既是 Google 云与 TPU 的大客户,也是人才与薪酬的定价锚;本期讨论 Anthropic 可能在 60 天内 IPO,OpenAI 本周约 70 亿美元老股转让。
- Palantir 与 Alex Karp(公司/人物):增长从 18% 跳到 98%,靠部署型工程师加真正的按结果付费合同,被授予"抓住时刻奖"。
- Datadog / Cloudflare / JFrog / Palo Alto Networks / Twilio 与 Jeff Lawson(公司/人物):不需要改变商业模式就吃到基础设施繁荣的一类赢家。
- Atlassian(含 Loom)/ Shopify / HubSpot / Monday / Salesforce / Pipedrive(公司):财报季与 SMB 软件竞争格局的讨论对象;砍免费席位被视为组织承压信号。
- Whatnot(公司):以 200 亿美元估值融资 5.45 亿,GMV 从 80 亿涨到 160 亿美元、抽成约 12% 的直播电商。
- Higgsfield(公司):Jason 所在基金的被投项目,跨模型聚合的视频创作产品,被用来讨论"模型之上还有没有生意"。
- Elon Musk 与 Terrafab / Intel / TSMC(人物/公司):168 亿美元首期投入的自建晶圆计划,Intel 加入联盟并完成据说是 1979 年以来第一次股权融资。
- Ro Khanna(人物):将提出"数据中心权利法案",让地方社区有权拒绝 AI 数据中心。
- Revolut 与 Nik Storonsky(公司/人物):泄露的阶梯式激励方案可让 CEO 在 5000 亿美元估值时拿到约 40% 股权。
- Mark Zuckerberg(人物):表示不希望由个人决定模型发布,应交董事会——被称为二十年来第一次主动放权。
- Bessembinder 的研究(研究):亚利桑那州立大学的研究,不到 1% 的公司贡献了公开市场 90% 的资本利得,被用来反驳"边涨边卖"。
- Dave Samuel / Freestyle、Jake Saper / Emergence(人物/机构):前者称 Airtable 的混合退出价约 60 亿美元,后者相对早地卖出 Salesforce,成为持有与减持之争的两个案例。
- Basecamp(37signals)(公司):Jason 假设若自己是 Canva 创始人会采取的低调蛰伏、多分利润的路线。
- DeepSeek / 字节跳动(公司):前者据报以 740 亿美元估值融资 80 亿美元,后者禁止蒸馏美国模型。
适合谁听
关心 AI 时代软件公司估值逻辑的投资人与创始人,以及想搞清楚"AI 是功能还是新物种"这道题该怎么在自己产品上作答的人。