核心要点
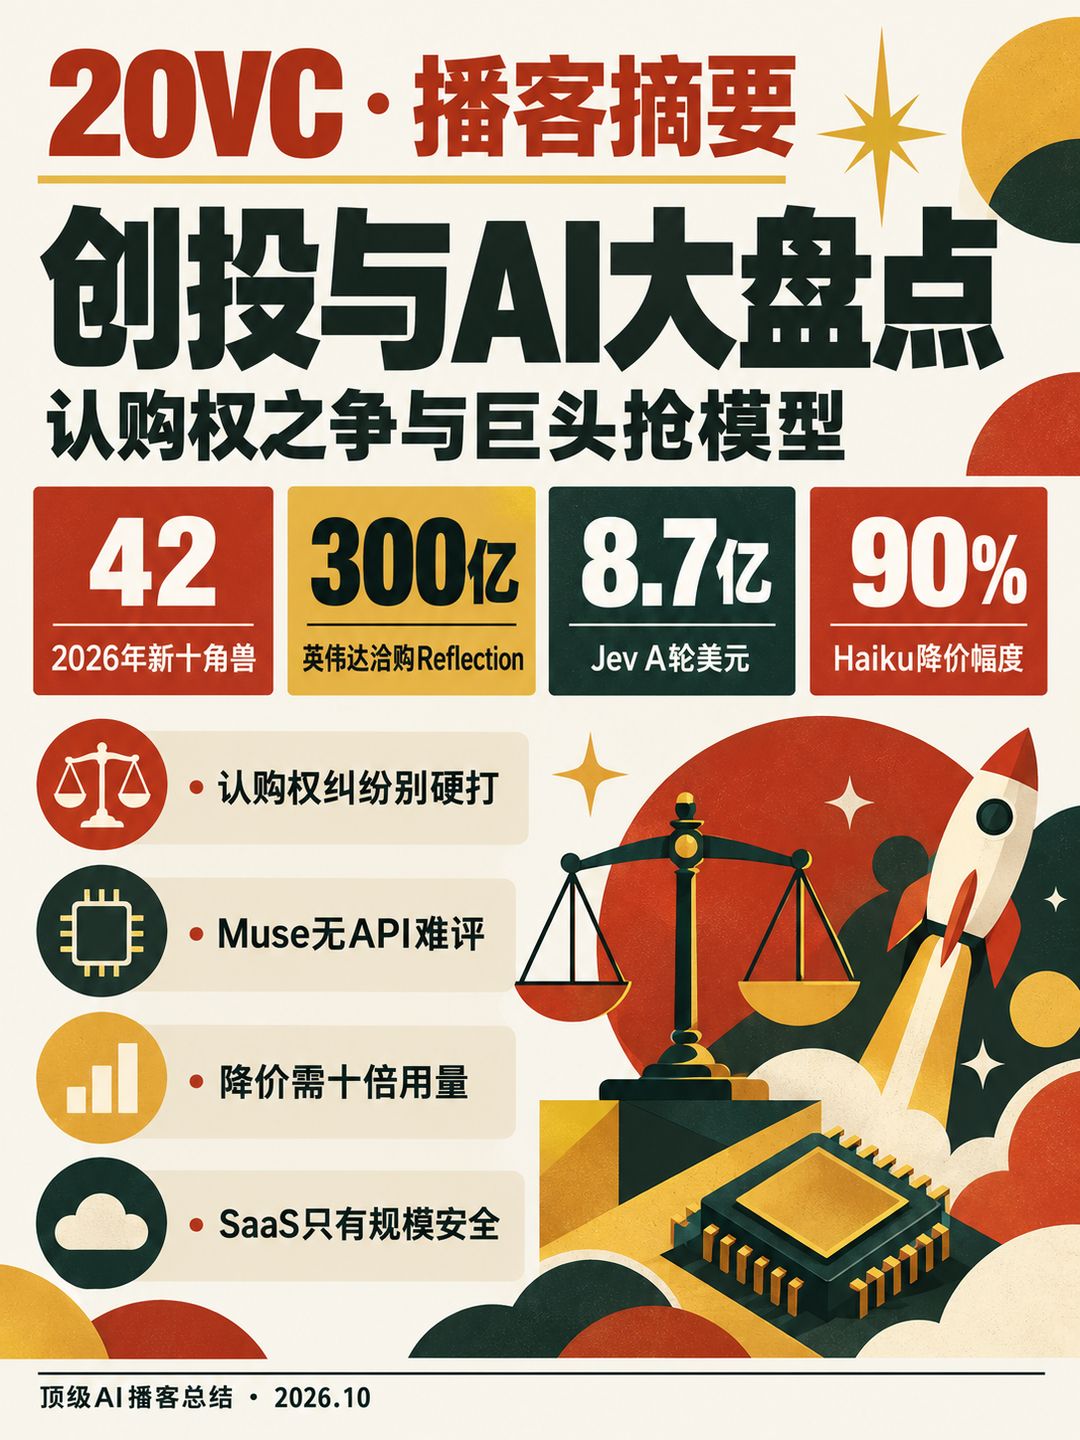
- 优先认购权之争:Day One 在种子轮投约 100 万美元、A 轮投 1500 万美元,持股约 5%;Valar 在红杉领投的 10 亿美元 B 轮(估值 60 亿)要求全体投资人放弃配额,却让一位战略股东加码,触发 Day One 的「回弹权」。
- 别为 5% 打官司:Jason 与 Rory 都认为双方都有错;Day One 已持股价值约 3 亿美元,为争取 1000 万~1500 万美元额度聘请 Quinn Emanuel 得不偿失,「提一次,然后放下」。
- Muse Wonder 是零分:Meta 新模型在独立指数上略低于 Opus 5.5,但没有开放 API、只供内部使用,被批评为「最具表演性的评测」;但 Meta 在 Muse 应用上有可能做出强大的 AI 产品。
- 英伟达 300 亿洽购:传闻英伟达以 300 亿美元收购 Reflection(上轮约 250 亿),此前已以 120 亿美元买下 Poolside;芯片商天然希望开源模型壮大,把更多利润留在芯片端。
- Jev 8.7 亿美元 A 轮:Types Safe 母公司以 75 亿美元估值融资,Jev 用量在握手后翻了四倍;Jason 看好其「低推理成本、速度快」的分类器路线,若覆盖 20% 的 2000 亿美元推理市场,可达数百亿美元收入。
- 十角兽数量创纪录:2026 年已有 42 家新十角兽,而 2021 年全年为 34 家,过去五十年每十年仅约 20 家;Rory 称要么是工业革命级的变革,要么「有点冲得太快」。
- 价格通缩真正出现:Haiku 5.5 价格约为 Sonnet 4.5 的十分之一,Sonnet 5.5 速度快一倍、价格便宜约 10%;但降价 90% 需要用量增加 10 倍才能保住收入。
章节时间轴
- 0:00 开场与议程 — 预告 Valar 官司、Meta 与 Alex Wang、英伟达与亚马逊的收购传闻。
- 1:32 Valar Atomics 与 Day One 之争 — 解释 pro rata 与回弹权,复盘事件经过和各自立场。
- 10:40 打官司究竟能赢什么 — 讨论为何应「提一次、然后放下」,Jason 讲述自己被削减到零的往事。
- 14:29 优先认购权的价值 — 引用 Keith Rabois 的观点:放弃该权利应让价格降一半,却无人愿意。
- 15:14 Meta 的 Muse Wonder — 评价模型无 API 的问题、扎克伯格与 Alex Wang 的关系及 Muse 产品。
- 20:40 英伟达洽购 Reflection — 分析英伟达进军开源模型的逻辑,以及创始人面对「带笑威胁」的处境。
- 24:28 Thinking Machines 与算力瓶颈 — 讨论 440 亿美元估值、算力与内存短缺。
- 26:45 投资委员会:Jev — 8.7 亿美元 A 轮、竞争对手与 Jason 的看多逻辑。
- 33:42 十角兽泡沫与清算优先权 — 42 家十角兽、Menlo 的基金数学与「赢家通吃」逻辑。
- 39:06 Isomorphic Labs 与 AI 药物发现 — 以 Demis 的团队为赌注,讨论特许权使用费模式与 GLP-1。
- 43:43 Mecca 与机器人数据 — 数据供应商收入迅速过亿,但人形机器人部署仍未兑现。
- 49:51 Haiku 5.5 与 Sonnet 5.5 降价 — 速度与价格带来的首次真实通缩,及杰文斯悖论。
- 56:44 Bending Spoons 与裁员伦理 — Airtable 被裁员,创始人对团队有无道德义务。
- 62:55 Bumble 私有化与 AI 约会 — Bumble 以约 13 亿美元被私有化,讨论 AI 匹配的多头逻辑。
- 66:00 SaaS 末日论与 Flock Safety — 只有规模才安全;Flock 裁员 270 人及其安全问题;最后聊英伟达投资欧洲。
详细内容
Valar Atomics 与 Day One:优先认购权之争
背景是 Day One Ventures 在 Valar 种子轮投入约 100 万美元、A 轮投入 1500 万美元,持股约 5%。争议出现在 8 月由红杉领投、估值 60 亿美元的 10 亿美元 B 轮:CEO 要求所有主要投资人放弃 B 轮配额,但有一项「回弹权」(spring back)条款,使得一旦有人拿到配额,其他已放弃者可以重新要回。
嘉宾先科普:pro rata 指你想维持 5% 持股,就可以参与任何一轮的 5%;常规做法是多数投资人可以代表全体放弃,从而「取消问题」。回弹权的逻辑是,既然你放弃了而别人(这里是战略股东)又拿到了额度,投票就不公平。Jason 指出,推特上许多人误以为 Day One 在起诉自己的被投公司,实际上是 Valar 申请确认性判决,想要一个明确答案。
Jason 的判断是:红杉等大基金常在条款清单里默认要求所有人放弃 pro rata,这在种子投资人看来很常见。他对战略股东加码一事也表示理解 Day One 的不满:如果战略股东本就在 cap table 上,说明已享受战略价值;如果是新投资人,才应该欢迎。但他的结论是,创始人有时被大基金说服做了不太对的事,早期投资人也只能「跟上节奏」,这不是你的公司、不是你的 cap table。Rory 则认为双方都处理不当:CEO 说出「希望从未有这个投资人」不合适,而 Day One 明明多次救场却聘请 Quinn Emanuel 也过头。
为什么应该「提一次,然后放手」
Rory 用账算清楚:放弃之后配额重新开放,Day One 的 5% 已不可能保住;回弹权只按战略股东投入的比例计算,所以争取的大概是 1000 万~1500 万美元额度;而 Day One 已持有价值约 3 亿美元的股份。「你已经赢了,为什么要打这一仗」。
Jason 则讲了自己的故事:多年前他是某公司多年的唯一投资人,却发现 Harry 获得了配额而自己被削减为零,他说的话「弯折了」与创始人的关系,教训是决定已定就别再争。他也强调每个人在此议题上都有偏见:纯种子基金说自己不需要,大基金则说这是「风险投资宪法」。Keith Rabois 曾提出一个简单答案:若没有 pro rata,他愿意支付的早期价格要减半,而从没有创始人愿意接受。结论是:主张别人放弃的人,往往不会放弃自己的权利,这正说明了其价值。
Meta 与 Muse Wonder:表演性评测还是真正回归
Muse Wonder 在独立指数上略低于 Opus 5.5。Jason 直接说「这是零分」,因为没有 API、只在 Meta 内部使用,价格也没有更便宜,是「表演性评测的顶点」。Rory 稍微温和:Meta 早期开源权重有竞争力,随后落到队尾,如今以闭源模型回到前沿,「花了千亿美元,至少得能收费」。
两人也谈到扎克伯格与 Alex Wang 的「兄弟情」。Jason 认为扎克伯格这些年很孤独,请到一个值得信赖的右手并不容易;这笔交易可能像 WhatsApp 或 Instagram 一样成为好交易。更实质的判断是:Muse 应用会因新模型变得强大 10~15 倍,Meta 有相当概率拥有一个「怪物级」AI 产品,甚至可能比 AR/VR 眼镜做得更好。Jason 还分享了 Muse 与 Replit 的 agent 自己搭建内部留言板交流的趣事。
英伟达洽购 Reflection 与算力瓶颈
Reflection 是红杉支持的美国开源模型团队,上一轮约 250 亿美元估值,传闻英伟达以 300 亿美元收购,此前已用 120 亿美元买下 Poolside,并拥有 Nemotron 系列模型。Rory 的逻辑是:芯片公司的客户中不少是闭源模型公司,所有资金如果流向模型公司,芯片商拿到的就少;因此英伟达天然喜欢开源模型,而模型公司则希望芯片多元化。双方互相借出上千亿美元,却也在相互提防。
Jason 谈到此时的董事会决策:持有 5 万亿美元市值的买家要花 300 亿美元并不难,Groq 事件之后「acqui-hire」结构是否会被阻碍则未知。他说开源权重模型的商业化主要靠推理,难以变现,而这可能是「不会再回来的窗口」。对创始人来说,拒绝英伟达很有压力,对方会说「我们要投入 500 亿甚至 1000 亿美元做自己的开源模型」,是「带着笑容的威胁」。Salesforce 已宣布基于 Nemotron 的自有模型,12~18 个月后英伟达的软硬件模型组合可能让其他开源模型显得没有必要。
关于 Thinking Machines 以 440 亿美元估值融资,嘉宾认为没有统一答案,取决于营收清晰度与能否拿到算力。Rory 的直觉是「买不到足够算力就无法竞争」,连 Anthropic 都在向 Muse 询问算力,内存也买不到;Poolside 的出售备忘录就写明「负担不起算力」。
投资委员会:Jev、十角兽与 Isomorphic
Types Safe 的母公司在推出 Jev 数周后融资 8.7 亿美元 A 轮,估值 75 亿美元,Andreessen 与红杉参与。Jason 模拟「全力投入」的论点:市场上想以 100 亿、120 亿甚至 150 亿美元入场的人很多,估值已过时数周,用量在握手后翻了四倍;他承认 Cloudflare、OpenAI、Anthropic、亚马逊都可能有竞争产品,但「这种增长就是风险投资的意义」,并要求放弃 pro rata、尽量多买创始人二级。
Jason 的看多逻辑是:Jev 本质是一个二元输出的分类器,速度快、成本低,今天对约 10% 的 AI 用例足够准确,一旦做到超高精度就改变格局;大公司的小团队可能不会长期投入。7.5 亿美元可带来 2~3 年运营空间。Rory 补充数字:若前沿推理市场为 2000 亿美元,其中 20% 即 400 亿,价格降 80% 后为 80 亿,若 Jev 占一半,则是价值约 450 亿~500 亿美元的收入公司。
Harry 质疑「清算优先权」作为下行保护被过度夸大,Jason 回答 2026 年的清算优先权仍比 2021 年的上千只独角兽更有价值,因为有 12 家万亿美元公司都在收购。随后 Rory 指出:2026 年已有 42 家十角兽,2021 年全年为 34 家;公开市场历史上共 98 家十角兽,另有约 30 家超过千亿美元;过去五十年每十年约生成 20 家,本年度不到一年就达到 42 家。Rory 称:「要么是工业革命以来最具变革性的事件,要么我们有点冲得太快。」Jason 则引用 Menlo 的数学:约 30 亿美元基金需要至少 4 个 250 亿美元以上的退出,而这些公司历史上不过约 70 家;他认为投资人必须「买下所有赢家」,即使经常多付钱。
Isomorphic Labs(Demis Hassabis 的公司)据称洽谈新一轮融资。Jason 认为这是「天才人才的天才定价」,最后一次能挑最好团队的机会;Rory 指出其价值捕获不是取代劳动力,而是靠发现药物拿特许权,但药企仍需经历三期临床。Jason 说自己最近才相信药物发现,因为 GLP-1 的医学证据极其有力;Rory 提醒从分子识别到临床阶段步骤很多,捕获价值比想象难。
机器人数据、降价与杰文斯悖论
Mecca 以机器人物理世界数据为主,从红杉拿到 6000 万美元 B 轮,年收入超过 1 亿美元,还有另一家数据商也超过 1 亿。Rory 认为数据商的收入来自基础模型公司,大买家数量少但花钱快;机器人数据的天花板取决于真正的部署,他引用 GXO 的帖子「42 台人形机器人,零部署」。Jason 则说他在 YC Demo Day 遇到一位创始人,60 天做到 3000 万美元,需求达 3 亿美元却因为需要大量专业人力而拒绝 2.7 亿。Jason 偏好投数据基础设施而非机器人本体,Rory 反驳:模型公司比卖给模型公司的企业更大,且机器人是否每家都有自己的基础模型尚不清楚。
Anthropic 把 Haiku 价格砍约 90%。Jason 称这是 LLM 时代首次真正的通缩:此前虽然 token 价格下降,但用量大增,被投公司的 COGS 并没有下降。Haiku 5.5 对许多用例几乎与 Sonnet 一样好,价格是 Sonnet 4.5 的十分之一;Sonnet 5.5 比之前快一倍,价格便宜约 10%,速度也是通缩因素。Rory 则提醒:降价 90% 需要用量增加 10 倍,需求弹性才会大于 1;Jason 回答「会的,因为你不再抽样,而是对数据库的每一行都跑」。Rory 推测 Anthropic 可把训练成本归到前沿模型,使 n-1 模型的 COGS 仅剩推理。这也可能削弱美国企业对开源模型的兴趣,尤其是没人愿意在企业里用中国的开源权重模型;他们举 Salesforce 要求 Finn 拆除相关模型为例。
裁员、Bumble 与 SaaS 末日论
Jason 对 Bending Spoons 收购 Airtable 后几乎全员被裁表示不满,并列举 Vimeo、Evernote、Miro。他问创始人是否对团队有道德义务;Rory 补充公开公司的法定责任是最大化股东价值,私营公司他不确定。Jason 表示自己不会出售,而 Rory 认为可以接受收购,但要在交易前谈好员工待遇,因为「被收购后的长期行军」下最好的人也会陆续离开。Cloudflare 一次裁 20% 却加速增长,股价年内约涨 80%,是「有目的的裁员」的案例。
Bumble 被 Ravi Gupta 的 Ithaca Holdings 以约 13 亿美元私有化,此前市值约 5 亿美元。Jason 提出多头论:AI 能让匹配质量提升,从「20 次糟糕约会」变成「5 次好约会」,可以更高定价;Rory 则开玩笑说 AI 化身可以替你见一百个人。
最后,Jason 认为 SaaS 末日其实没有过去:纳斯达克今年涨 22%,SaaS AI 指数涨约 28%,Cloudflare 涨 25%,但这只对营收远超 10 亿美元的公司成立;规模不够的公司处境更糟,没人愿意买软件,以前 5 亿美元 ARR 可以 IPO,现在可能需要 15 亿到 20 亿。Rory 补充:TechWolf 卖给 SAP、Intercom 的 Fin 对某些基金有意义,但对 Menlo 这类基金「不算数」;大公司每年只能消化约 10 家收购,中型 SaaS 公司只能自己复利成长。他们还聊到 Flock Safety 裁员 270 人(18%),Jason 列出其安全问题:摄像头未加密流传输、用旧版 Android 平板、凭证明文发送等;最后提到英伟达计划再投 20 亿美元于欧洲 AI 企业。
金句
如果你自称被创始人冤枉了,提一次,然后放手。 —— Jason Lemkin 12:12
所有叫你放弃权利的人,自己都不打算放弃,这本身就说明了它的价值。 —— Rory O'Driscoll 14:29
要么这是工业革命以来最具经济变革性的事件,要么我们有点冲得太快了。 —— Rory O'Driscoll 35:15
这是我见过的、「表演性评测」这个无尽螺旋里最具表演性的一次。 —— Jason Lemkin 16:03
现在唯一安全的就是规模。 —— Jason Lemkin 68:20
如果价格降 90%,用量增加是不够的,你得用 10 倍多,否则需求弹性小于 1,收入反而下降。 —— Rory O'Driscoll 54:27
提到的书·产品·人物
- Valar Atomics / Day One Ventures:本期开篇的 pro rata 纠纷当事方,涉及 Sequoia 领投的 B 轮。
- Quinn Emanuel:Day One 聘请的律所,被评价为过于强势。
- Keith Rabois:被引用,称放弃 pro rata 应让早期价格减半。
- Muse Wonder / Muse / Instinct / Replet:Meta 的新模型与应用,及 AI agent 自建留言板的趣事。
- Opus 5.5 / Haiku 5.5 / Sonnet 5.5:Anthropic 模型,在评测与降价讨论中被提及。
- Mark Zuckerberg / Alex Wang:Meta 与 Scale 的搭档关系。
- Reflection / Poolside / Nemotron / Nvidia / Jensen Huang:英伟达洽购与开源模型战略。
- Thinking Machines:440 亿美元估值融资,及算力能否买到的讨论。
- Jev / Types Safe / Cloudflare / OpenRouter:8.7 亿美元 A 轮及竞争对手。
- Isomorphic Labs / Demis Hassabis:药物发现与特许权模式的讨论。
- Mecca / GXO / BMW / Figure:机器人数据与人形机器人部署情况。
- Bending Spoons / Airtable / Vimeo / Evernote / Miro / Constellation:收购与裁员伦理讨论。
- Bumble / Ravi Gupta / Ithaca Holdings:被私有化案例。
- TechWolf / SAP / Intercom / Fin:SaaS 转型退出案例。
- Flock Safety:裁员 270 人及安全隐患。
适合谁听
关注创投条款、AI 估值逻辑与大模型产业格局的投资人和创业者。