核心要点
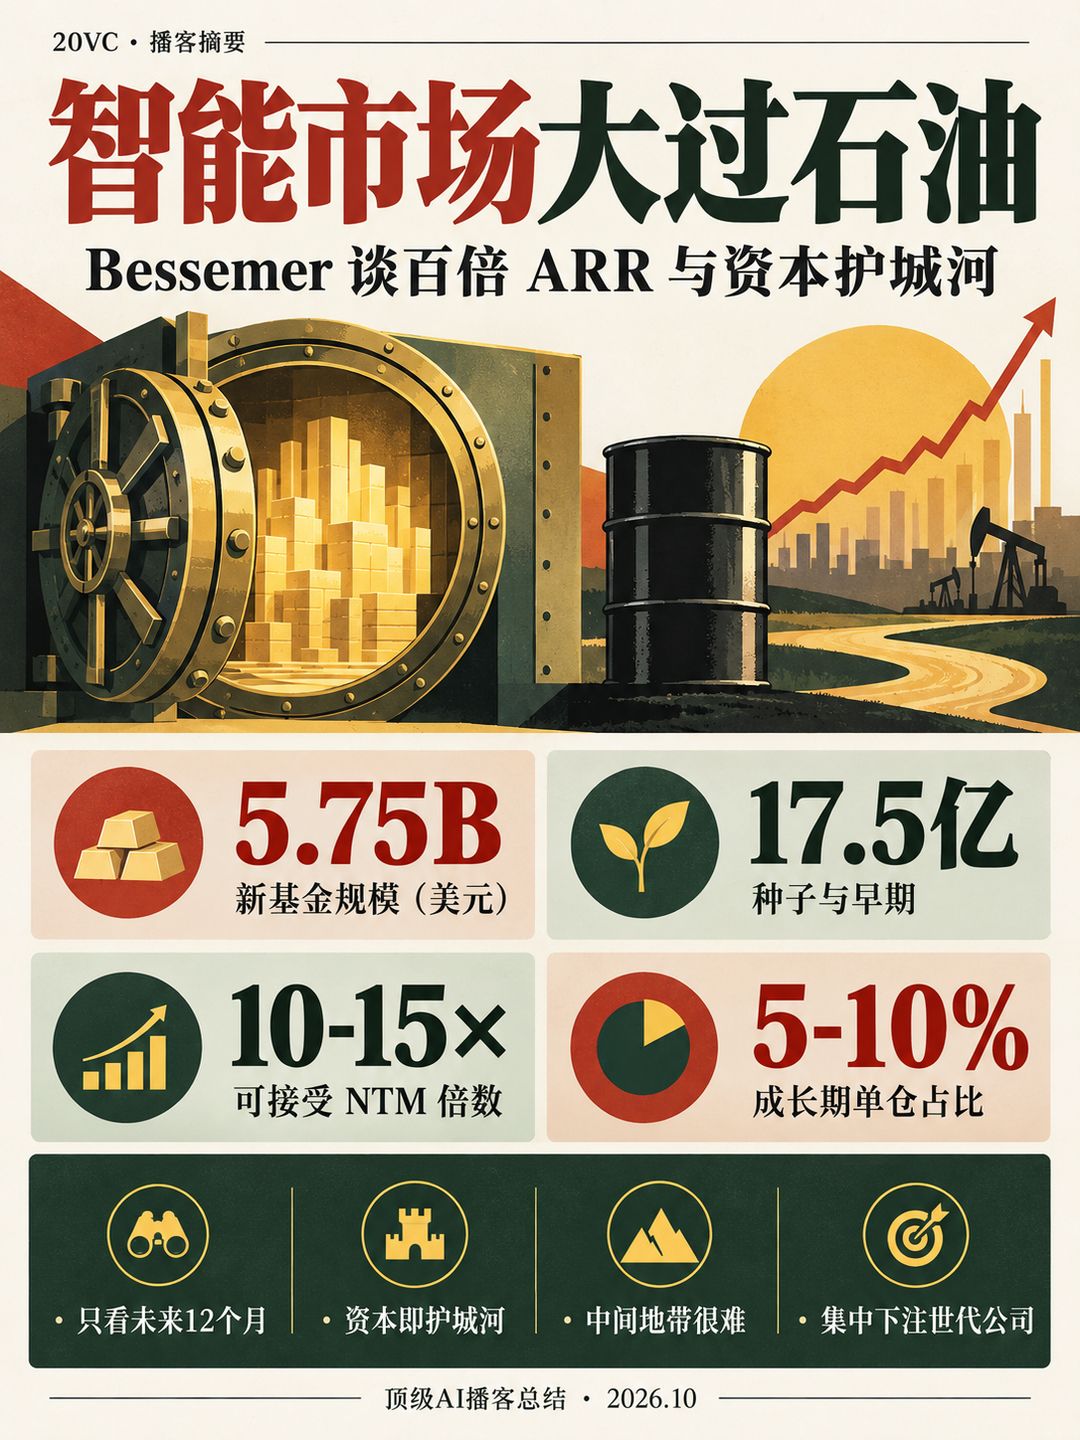
- 智能市场大于石油:Samir 认为智能服务的是"所有人类",而石油只驱动机器,所以市场规模超过石油。基于这个判断,他认为闭源与开源 token 的比例并不重要,两边他都投,分别是 Anthropic 与 Fireworks。
- 看 NTM 不看当期:Anthropic 的 150 亿美元轮次约为当期 ARR 的 150 倍,Lorra 在 2000 万美元 ARR 时领投 18 亿美元估值。他只看未来 12 个月,认为 10 到 15 倍 NTM 并不疯狂,因为这些公司增长会远超预期。
- 资本是护城河:Samir 完全同意资本是护城河,市场选出赢家后会自我强化,算力稀缺又昂贵,没有资本根本无法参赛。但他说这只是必要而非充分条件,产品仍必须让客户疯狂推荐。
- 中间地带很难:他认为资产类别专业化后,要么是巨型全球平台,要么是极度专精的基金,夹在中间"祝你好运"。他还说种子轮已从过去 300 万到 500 万美元投 2000 万到 4000 万估值,涨了数倍,小基金难凑足射门次数。
- 集中下注重仓:成长期基金单个公司的平均仓位是 5% 到 10%,会向"世代级"公司加码。上一只成长基金 Century 2 把约 20% 投给了 Anthropic。单家公司可能投入 2 亿到 4 亿美元,分几轮完成。
- Anthropic 得票最低:在 150 亿美元估值的 D 轮里,Byron Deer 称这是公司史上得票最低的交易,Samir 唯一的遗憾是没有说服大家下更大的注。Bessemer 的"赋权"文化允许有信念的合伙人自己去做。
- 团队胜过同事:Samir 在 SendGrid 用"Happy、Hungry、Humble、Honest"四个 H 筛人,每年一月全员飞墨西哥聚会。他认为出问题时,队友会一起解决,同事则互相指责或走人。
章节时间轴
- 0:45 开场与老友重逢 — Harry 与 Samir 寒暄,聊到 USV 9 亿美元新基金与 Bessemer 17.5 亿美元的种子与早期基金。
- 1:32 三次魔法时刻 — Samir 回顾 1995 年互联网、VMware 虚拟化与 2021 年 Jasper 演示,称每次都跟着万亿美元超级周期。
- 4:33 投资 Anthropic 的逻辑 — 150 亿美元 pre 的 D 轮,"云计算重演"的判断,以及内部得票最低的争议。
- 8:26 开源与闭源之争 — 开源 token 是否蚕食闭源,美国开源模型与中国模型的采用顾虑。
- 13:51 错过 OpenAI 的教训 — 两位都曾因估值错过 OpenAI,Anthropic 是修正的机会。
- 15:23 入场价与 NTM 倍数 — 为什么愿意为百倍当期 ARR 付钱,10 到 15 倍 NTM 的底线,以及收入质量与毛利率。
- 20:49 Lorra 的市场空间 — 法律服务约 1 万亿美元,Lorra 的 18 亿美元估值如何自洽。
- 23:07 资本是不是护城河 — 竞争强度上升而非广度变化,资本与品牌的飞轮,"必要但不充分"。
- 28:30 十亿美元种子基金 — 种子价格飙升,专业化后"要么巨型平台要么极度专精"。
- 33:07 期权、储备与信号风险 — Menlo 的 Venky"期权论",17.5 亿美元基金中的储备安排。
- 36:58 成长基金的集中度 — 5% 到 10% 平均仓位、早期与晚期成长的区别、Field Guide 案例。
- 43:07 队友与朋友胜过同事 — 四个 H、全员 Mexico 聚会与 IC 中的坦率。
- 52:24 DPI、IPO 与退出 — 适度减持、公司将长期保持私有、2027 到 2028 年 IPO 窗口。
- 60:52 散户能否进入 VC — 对"民主化"的态度与逆向选择风险。
- 62:25 Fireworks 与主权模型 — Lynn 与 George 的组合,企业"拥有自己的智能",Sarvam 与 Mistral。
- 67:06 回报门槛与快问快答 — 早期基金需要 50 倍,成长基金需要 10 倍,以及 Bessemer 内部人物问答。
- 74:46 观点转变与展望 — 开源 token 经济的规模、机器人、Waymo 与 AI 制药。
详细内容
为什么说这是"魔法时刻"
Samir 把自己的职业生涯看作几次"魔法时刻":1995 年毕业正逢互联网诞生,人们可以把内容分享给全球,还能在线买东西;后来在 VMware,他看到虚拟化让运行中的工作负载在机器间迁移而不中断,当时没意识到这会催生"云"这个超级周期;2021 年冬天,他在休假期间看到 Jasper 基于 GPT-3 的营销应用演示,再次觉得是魔法。他的结论是:每一次"魔法感"之后都伴随着万亿美元规模的超级周期,而这次比前两次加起来还大。
支撑这个判断的是"智能比石油更大"的类比。石油驱动所有机器,而智能驱动所有人类:消费者、中小企业、中大型企业、政府,都需要更多智能。当一个市场的规模和范围如此之大时,他认为不必纠结细节,比如闭源与开源 token 的比例。Harry 引用嘉宾们常说的"99% 的 token 走开源,99% 的美元走闭源",Samir 认为这个比例不对,但也强调不需要精确。
Anthropic 与 Fireworks:云计算的类比
Samir 当时的心智模型是"云的重演"。云时代只有 AWS、Azure、GCP 几家超大规模厂商,因为基础设施极度资本密集;AI 模型同样算力密集、因而资本密集,会收敛到少数玩家,之上再长出数百个像 SaaS 那样的 AI 应用。他逐个排除:微软合作 OpenAI,谷歌自研 Gemini,AWS 自己的 Nova 模型并不突出,却刚给 Anthropic 投了大笔资金。AWS 关系既提供训练算力,也提供早期分发,所以他判断 Anthropic 是剩下的关键玩家。
交易发生在 150 亿美元 pre、180 亿美元 post 的 D 轮,由 Menlo 领投,Lightspeed 和 Bessemer 加入。Matt Murphy 打电话给 Byron Deer 组辛迪加,Byron 拉上 Samir。按 Byron 的说法,这是公司历史上得票最低的交易,但 Bessemer 的"赋权"价值观让有信念的人可以去做。Samir 唯一的遗憾是没能说服大家下更大的注。同样,他的 Fireworks 持仓以 150 亿美元入场,Harry 也投了,两人都认为上行空间约 20 倍。
关于开源,Samir 说自己是"和"而非"或"的立场:封闭与开源都会很大。对于中国模型的采用顾虑,他承认有 CIO 抵触,但认为经 Fireworks 托管后就不再首先是"中国模型",同时他希望出现一个强大的美国开放权重模型,并认为开源公司从 Red Hat 到数据库的历史证明可以变现,因为大多数企业不想自己负责开源。他也坦承,过去 12 个月最大的观点转变,是低估了开源 token 经济的规模。
估值框架:只看 NTM,也要看质量
Harry 问"当 2 万亿美元资产摆在眼前,价格还重要吗"。Samir 说入场价永远重要,但最重要的是它能否长期规模化复利并仍给出风险投资回报。他举了几个"让多数 VC 呕吐"的例子:Abridge 在 500 万美元 ARR 时估值约 7.8 亿美元,Anthropic 在约 1 亿美元 ARR 时是 150 亿美元(约 150 倍),Lorra 在 2000 万美元 ARR 时领投 18 亿美元估值,随后增长到 2 亿美元。
他的方法是看未来 12 个月(NTM),不会为 18 到 24 个月之后付钱,因为运营者出身的他知道这个增速下预测太远不可靠。10 到 15 倍 NTM 他认为并不疯狂,因为公司会快速"冲过去"。对于收入质量,他是老派的企业软件人,更偏好粘性高的客户,较高的总美元留存与净美元留存,对消费或 prosumer 业务会付低得多的倍数,因为流失会杀死你。
毛利率方面,他持有周期是 5 到 7 年,不担心未来 12 个月的毛利,但如果有人在表格里"魔法般"把毛利推到 60% 到 70%,必须能解释原因。他回顾自己投的 AI 公司,入场时毛利都明显低于今天规模下的水平,12 到 24 个月内改善了数倍。
Lorra 的账与资本护城河
Harry 对 Lorra 做了测算:美国法律市场 3000 亿美元,软件占 20% 是 600 亿,几家分走,收入可能是 50 亿到 100 亿美元。Samir 说这个算法不算离谱,但他们是按全球算:美国只占 40%,全球加起来再多 60%,约 1 万亿美元的法律服务支出;再叠加杰文斯悖论,价格下降后会释放此前负担不起的法律需求。如果 Lorra 做到 50 亿到 100 亿美元收入,18 亿美元入场就能有很好的回报。
对于竞争,Samir 的看法是竞争广度没变,变的是资本强度。Lorra 和 Harvey 筹集的巨额资金带来了与他 SendGrid 时代不同的竞争强度。他"绝对相信资本是护城河":市场选出赢家会自我实现,像当年开发者选定 SendGrid 和 Twilio;问大律所有哪些主流法律 AI 公司,也只会说出那两家。资本带来规模、品牌,人才随之涌入,形成飞轮。Harry 问他是否相信"King Making",他的回答是"是也不是":必要但不充分,算力稀缺昂贵所以没钱不能参赛,但产品仍要让客户自发推荐。
在增长标准上,T2D3 已不足以吸引风险资本,因为有些公司在 10 倍增长,而这是"蛋糕还是死亡"的选择。但他仍认为 T2D3 公司入场价低得多,依然可以赚钱,问题只是配比。
基金结构:十亿美元种子与"中间地带"
Harry 质疑"今天做种子是否需要十亿美元",当天 USV 刚宣布 9 亿美元基金。Samir 说,以他看到的早期交易价格,要有足够多的"射门次数"才能找到赢家,他不知道小种子基金怎么成功。他回忆自己那个年代,种子支票是 300 万到 500 万美元对应 2000 万到 4000 万美元估值,现在高出数倍,所以你必须是很好的挑选者。
他从产业视角来分析:VC 这一资产类别已经专业化,跨越地域、阶段(从 pre-seed 到 IPO)、行业。其他行业专业化之后,要么是巨型平台(汽车业的"三巨头"、日本的丰田本田),要么是极度专精(保时捷、法拉利),"夹在中间的位置很难"。Bessemer 选择做大型全球平台。当 Harry 问十亿美元基金会怎样,他说"不知道,但我很高兴不在其中"。
关于 Menlo 的 Venky 说"早期投资是期权",Samir 认为他在知识层面完全正确,被批评主要是创始人不想被当成期权。他反过来劝创业者:你要不断赢得继续规模化的权利、赢得下一轮融资,这就是游戏。17.5 亿美元的早期基金含储备,但他们不只做按比例跟投,而是对起飞的公司"开卡车过去",比如刚宣布近 2 亿美元的投资。对于是否担心信号风险,他不担心,真相会让你自由,且创始人清楚自己公司的状态。
成长基金的下注与回报门槛
约 40 亿美元的成长资金依然奉行集中下注:单家公司 2 亿到 4 亿美元,分几轮投入;晚期成长基金平均 5% 到 10% 仓位,Century 2 把约 20% 押给 Anthropic,遇到"世代级公司"会加码。Harry 笑称早期成长与晚期成长的划分太细,Samir 承认分界线有任意性,但在 2000 万到 4000 万美元收入、5 亿到 10 亿美元估值,与 150 亿美元入场的 Fireworks 之间,风险和信息量差别很大。两人都同意要看投入资金的倍数,Samir 说两个阶段都在找 10 倍、20 倍的公司,"最低要求是 5 倍"。
早期成长的例子是 Field Guide,一家面向审计师的 AI 公司,入场时 ARR 不到 1000 万美元,入场价不到 2 亿美元,今年 1 月到 2 月模型能力跳升后增长很快,但他们还没能"开卡车"。Harry 追问它是否"世代级",Samir 回应:如果标准是 1000 亿美元市值,大概不是,但依然是极好的业务。
回报门槛上,早期基金需要"基金返还者",约 50 倍;成长基金需要 10 倍;Samir 说 Bessemer 的目标是基金整体 5 倍以上。早期阶段命中率低,需要 50 倍的赢家去填补,成长阶段风险已降低,上限不必那么高,但混合起来到达同一结果。Harry 问大基金规模下能否做到 5 倍,Samir 回答"100%,没有犹豫",并说三年前说这话像疯子,现在大家都说"确实"。
团队文化:队友与朋友
Samir 在 SendGrid 时期就用"teammates and friends beat colleagues and co-workers every day and twice on Sunday"这句话。他的逻辑是:企业最难的是让大量人朝同一个目标协同行动,如果人们真心喜欢彼此,作为队友就会更努力,因为"绝不想让队友失望"。
具体做法有两条。第一,文化与价值观必须清晰且一致,不能容忍"不守规矩的高绩效者",每个人都有权力指出偏离。SendGrid 的四个 H 是 Happy(对世界持乐观态度而非"屹耳"式负能量)、Hungry(要"撞穿墙"的人)、Humble(面试时数候选人说"我们"还是"我")、Honest。Harry 反驳说价值观应当是可以争论的,比如他相信"极致努力",不信休息日,Samir 同意工作伦理,称自己是两位移民的儿子。第二,花时间在工作之外相处:SendGrid 每年一月把全公司飞到墨西哥,第一天对齐愿景与目标,第二天自由组队去皮划艇、山地车或泳池边喝酒。他说出问题时,同事会互相指责或离职,队友则会共同解决。
DPI、IPO 与散户
Samir 说虽然入行四年半,但他知道 DPI 重要,LP 不会无限期把钱放着,因此应在旅程中"从桌上拿一些筹码",锁定收益。由于这个浪潮还早,目前不是首要问题;晚期的二级出售多数人也已把它看作职业化的常态,创始人通常也在后期轮次出售部分股份,他会建议创始人为家庭安全这么做。
关于 IPO,他认为公司长期保持私有是"永久性的结构变化",私募市场资金更大,LP 也在加大配置,因为等到公开市场再进场就错过了这轮红利。但他仍预计 2027 年下半年与 2028 年 IPO 窗口会开启,原因是公开市场投资者想要纯 AI 敞口,而且是几十上百家,需求会推动价格。他自己带领 SendGrid 上市,认为上市会让公司更严谨。Harry 反驳 Stripe 通过私有身份做到了许多 Adyen 做不到的事,Samir 承认各有利弊,上市的好处是有并购货币,也是可信度的徽章。
至于散户是否应成为 LP,Samir 认为"民主化"难以反对,但散户要么进有品牌与杠杆的巨型平台,要么进极度专精的基金,且要承受高风险;如果不适应,不如放在持续上涨的公开市场里。他仍相信这些私有公司的复利是公开市场拿不到的。
Fireworks、主权模型与快问快答
对 Fireworks,Samir 的多头逻辑集中在两位领导者:CEO Lynn 是战略型技术专家,带着 Meta 背景的技术团队;新加入的总裁 George 曾与他在 Twilio 收购 SendGrid 时同在领导团队,是他见过最出色的软件高管之一,擅长构建 go-to-market。他认为 Fireworks 的核心叙事是"企业不会想租用别人的智能,他们想拥有自己的"。
Harry 问到主权模型,Samir 说他们投了印度的 Sarvam 和正在投 Mistral。印度的特殊性是众多印度语言,需要在本地内容上训练多模态(语音与文本)模型;政府、受监管行业等场景也会更愿意使用主权模型。市场足够大,并不需要所有买家都选择它。
快问快答里,他说最好的挑选者起初是 Byron Deer,随后改成 David Cowan(Rocket Lab 那类大家觉得疯狂的标的),但最强的"成交者"是 Byron,他讲了纽交所 IPO 当天主席问 Byron 来过几次的故事。最遗憾没投的公司是 Stripe,Bessemer 曾是"开发者 API 风投",却错过了 Stripe。最想拉入合伙的人是 Lightspeed 的 Ravi Mhatre,他在 600 亿美元那一轮向 Anthropic 投了 10 亿美元。展望方面,他最兴奋机器人与具身智能(相当于生成式 AI 的 2021 年),并认为 Waymo 在个人车辆、卡车和物流方面会成为"万亿美元业务";第二是 AI 制药,他相信 Dario 在《Machines of Love and Grace》中的判断,未来十年会完成过去半个世纪的发现。
金句
智能作为一个市场会比石油更大,因为石油驱动所有机器,而智能驱动所有人类。 —— Samir 3:48
按 Byron 的说法,Anthropic 是公司历史上得票最低的交易,但赋权是 Bessemer 的价值观之一。 —— Samir 7:40
对数学语言来说,资本是护城河是必要但不充分的条件:有最大的战备资金才能参赛,但你仍必须交付让客户疯狂推荐的产品。 —— Samir 25:25
如果既不是巨型全球平台,也不是能创造差异化价值的极度专精者,我认为这是个很难赚钱的世界。 —— Samir 31:36
队友和朋友每天都能战胜同事和合同工,周日还要再赢两次。 —— Samir 49:18
你应该在旅程中把一些筹码拿下牌桌,不这样做才是疯狂。 —— Samir 53:56
提到的书·产品·人物
- Anthropic(公司):Samir 主导的 150 亿美元 pre 的 D 轮投资,后来 Century 2 基金约 20% 投在其中。
- Fireworks(公司):推理与开源模型托管平台,Bessemer 与 Harry 均投资,以 150 亿美元入场。
- Lorra(公司):法律 AI,Samir 在 2000 万美元 ARR 时领投 18 亿美元估值,后增长到约 2 亿美元。
- Harvey(公司):Lorra 的主要竞争对手,被讨论资本与品牌飞轮。
- Abridge(公司):医疗 AI,Samir 在 500 万美元 ARR、约 7.8 亿美元估值时投资。
- Field Guide(公司):审计师 AI,早期成长案例,入场价不到 2 亿美元。
- OpenAI(公司):两位都曾因估值错过的公司,之后在 Anthropic 上得到修正机会。
- Jasper / Dave Rogenmoser(公司/人物):2021 年冬季基于 GPT-3 的营销应用,让 Samir 再次感到"魔法"。
- VMware(公司):虚拟化技术,Samir 视为云超级周期的前奏。
- SendGrid / Twilio(公司):Samir 的前雇主,用于类比资本与开发者心智带来的赢家通吃。
- Byron Deer、David Cowan、Jeremy、Adam Fischer(人物):Bessemer 合伙人,Byron 被评为最佳成交者。
- Matt Murphy(人物):Menlo 合伙人,邀请 Bessemer 参与 Anthropic。
- Menlo、Lightspeed、Ravi Mhatre(机构/人物):Anthropic 联合投资人,Ravi 是 Samir 最想拉入团队的人。
- Venky(Menlo)(人物):提出"早期投资是期权"的观点。
- USV(机构):当天宣布 9 亿美元基金,作为小种子基金对比。
- Thinking Machines(公司):用于讨论美国开源模型是否能做到大规模。
- Baseten、Modal(公司):Fireworks 的竞争对手,Harry 认为也会做得好。
- Sarvam、Mistral(公司):主权模型投资,分别在印度与欧洲。
- Stripe、Adyen、OpenRoo(公司):讨论私有与上市的利弊,以及 Stripe 是最遗憾没投的公司。
- Waymo(公司):Bessemer 投资近 2 亿美元,Samir 认为会成为万亿美元业务。
- Tesla / FSD(产品):用于类比 Waymo 向个人车辆授权。
- Mecca、MicroAGI(公司):机器人数据公司,Harry 提及,Samir 暂未投资。
- Machines of Love and Grace(文章):Dario Amodei 所写,Samir 引用其 AI 加速生物学发现的判断。
- Eddie Izzard(人物):Harry 引用其"Cake or Death"段子。
- Jeff Lawson、George(人物):Twilio 创始人与 Fireworks 新任总裁。
适合谁听
关注 AI 估值框架、VC 基金结构与成长投资方法的投资人,以及想理解"资本是不是护城河"的创业者。