核心要点
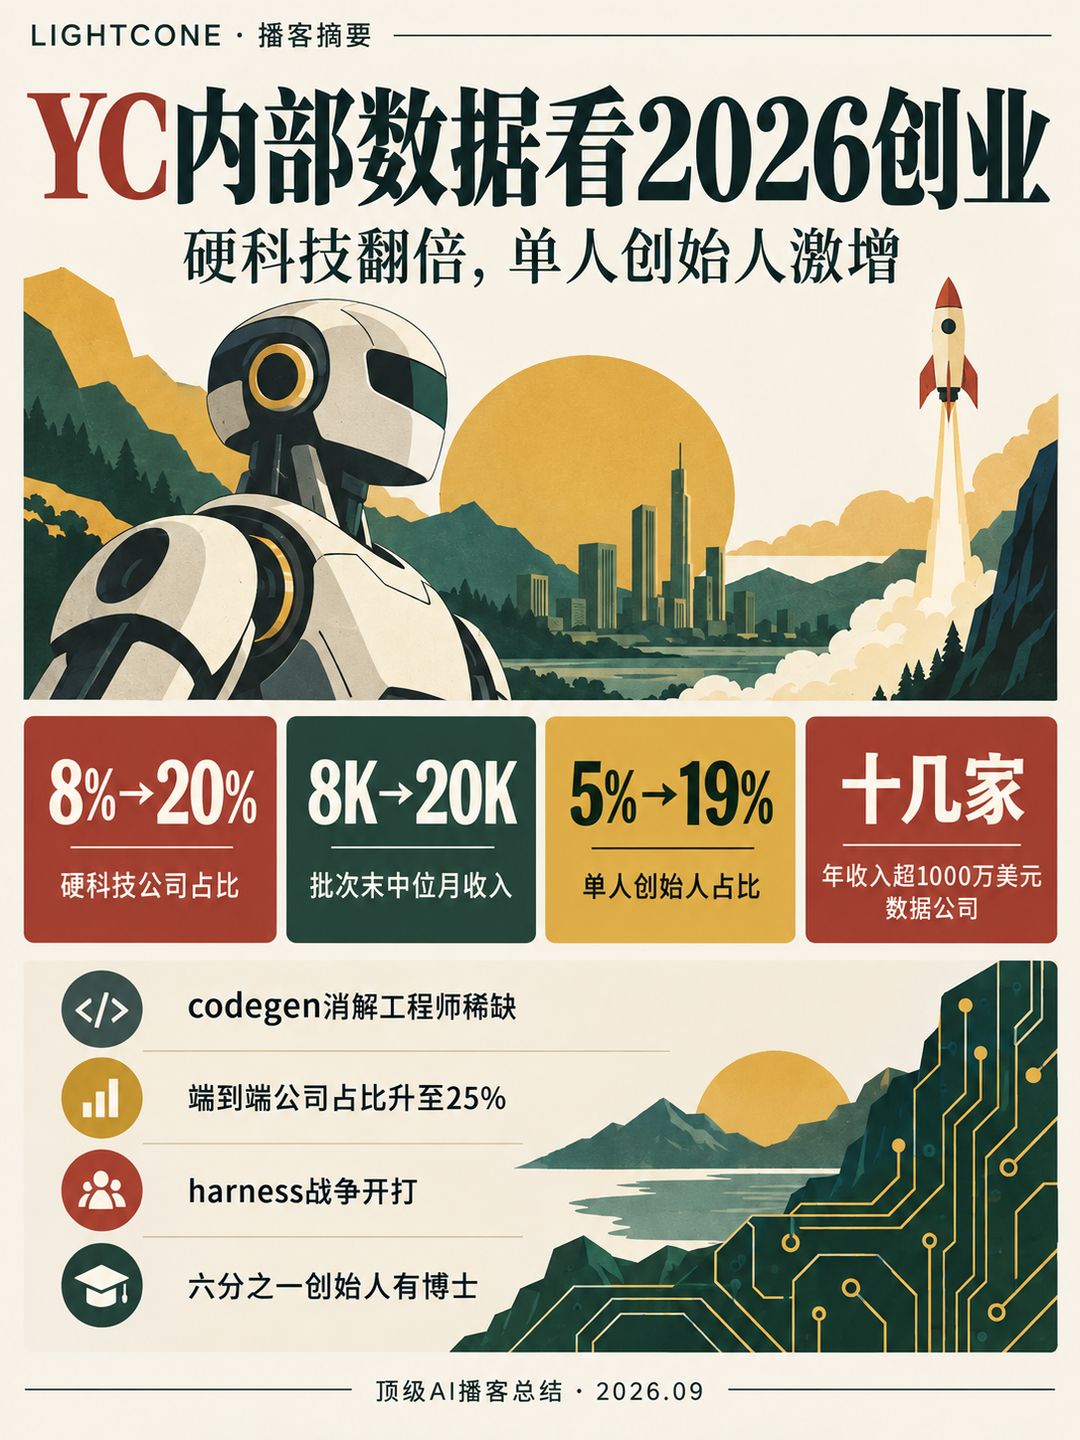
- 硬科技 8%→20%:Diana 对过去 12~18 个月录取公司的分析显示,触碰原子而非只碰比特的公司占比从 8% 升到 20%,机器人、工业制造、国防、半导体/光子、电力这五个细分全部翻了三到五倍 1:32
- 中位收入 8K→20K:YC 公司录取时中位数仍是零收入、无产品,但批次结束时的中位月收入已从过去的 8K 美元跳到约 20K 美元;甚至开始出现在三个月批次里从 0 做到七位数收入的公司,这在过去要 18 个月以上 1:32
- 单人创始人 5%→19%:单人创始人占比从约 5% 跃升到 18~19%,接近批次的五分之一,是历史最大的一次跳升;Garry 的总结是"很多人想做单人创始人的 YC,但结果 YC 就是单人创始人的 YC" 29:14
- 十几家 1000 万美元俱乐部:Jared 披露,过去两年 YC 投出了十几家各自年收入超过 1000 万美元、专卖数据或 RL 环境给大模型实验室的公司,部分已做到数亿美元;据称大实验室在这上面每年花掉约 10 亿美元 23:03
- harness 战争开打:Salesforce 推出自家 Slack AI harness,Garry 判断 Codex、Claude Code、OpenClaw、Hermes、open code 会混战一场,但不像浏览器大战那样只剩一个赢家;system of record 要么成为 harness,要么被猎食 16:05
- 端到端公司 10%→25%:真正做完整端到端工作而非点状工具的公司,占比从 10% 涨到超过 25%,保险经纪、临床初诊、医疗账单等全流程 agent 是收入增速最快的一批 17:37
- PhD 创始人六分之一:当前夏季批次每六位创始人就有一位拥有博士学位,远高于历史水平;做硅光子这类事情需要强研究背景,而这批创始人表现尤其突出 3:04
章节时间轴
- 0:45 开场与两组核心数据 — YC 每年接触数千创始人,所以能提前看到趋势;Diana 抛出硬科技占比和批次收入两组"震撼"数字。
- 2:18 硬科技的品类拆解与 PhD 创始人 — 机器人、工业制造、国防、半导体/光子、电力五个细分逐一给出占比变化;夏季批次六分之一创始人有博士学位。
- 5:21 太空、国防与制造业回流 — SpaceX IPO 催生一代太空创业者,成长于战争议题的一代投身国防;Knox Metals 在底特律重建美国金属供应链。
- 9:57 算力硬件:GPU 涨价、新芯片与光交换 — A100 单小时价格不降反升;Lamb Labs、三进制架构的 bot、全光交换机 Dipole Labs 各自攻一层。
- 12:15 机器人的 ChatGPT 时刻 — 从垂直机器人到部署基础设施到卖数据,全栈都在长;Astra 在某基准上从 10% 拉到 60~70%。
- 13:47 资本急转弯与 SaaS 的反弹 — YC 从 2014 年就投硬科技,但当年 VC 只说"我们只做 B2B SaaS";今年 SaaS 股先跌后涨,Salesforce、Snowflake 反而创新高。
- 16:05 harness 之战与 system of record 的两条路 — Salesforce 押注 Slack harness 的数据护城河;ARC-AGI v3 的例子说明"模型 + harness 才等于输出"。
- 17:37 端到端 agent:收入曲线为什么变陡 — 做完整工作的公司从 10% 涨到 25%;Juicebox 从人才搜索升级为会主动联系和约面的 agent。
- 23:03 数据与 RL 环境:被低估的隐形大生意 — 从 2016 年 Scale 的小众业务变成十几家公司年入千万美元的品类,机器人遥操作与第一人称数据是下一波。
- 26:09 自训模型、机器人基础模型与数据飞轮 — River AI、Tinker 让自训成为可能;所有 YC 机器人公司都必须微调 Pi 模型,开箱即用不行。
- 29:14 单人创始人激增与老将回归 — 占比 5%→19%;Instacart、Coinbase、Rippling 都曾是单人起步;四十来岁的 Peter Steinberger 成为新范式代表。
- 34:37 结语:现在该怎么开始 — 答案是"直接开始 prompt";GPT-6 当天上线,一个月前跑不通的东西忽然就通了。
详细内容
一、硬科技从 8% 到 20%:数字与拆解
Diana 对过去 12 到 18 个月所有录取公司做了一次分析,第一个结论是硬科技占比从 8% 涨到 20%。Jared 给硬科技下的定义很干脆:"真正触碰原子而不只是比特的东西。"
拆到细分品类,几乎每一项都翻了三到五倍:机器人从批次的 1% 涨到约 6~7%;工业制造、也就是"把东西造回美国"从约 4% 涨到 10%;国防从约 1.5% 涨到约 5%;因为 AI 带来的算力需求,做半导体栈或光子学的公司从一年前的约 1% 涨到接近 4%;比算力更底层的电力基础设施也从 1% 涨到接近 3%。Diana 的总结是,整个"物理原子栈"上的数字全部翻了三到五倍。Garry 称之为"机器的时代",并顺手引用了 YC 那句 T 恤标语——"做人们想要的东西",而人们现在确实非常想要这些东西。
与此同时,YC 在资助比以往任何时候都更技术、更专精的创始人。Jared 给出的数字是:当前夏季批次每六位创始人就有一位拥有博士学位,远高于历史比例。他的解释很直接——如果你在做硅光子这类事情,你大概率需要相当强的研究背景。而且这批创始人的表现"格外地好"。
二、为什么现在硬科技跑得通:codegen 拆掉了限制试剂
这一节是全期最重要的因果论证。Garry 指出,AGI 以一种"迷人而了不起"的方式放大了硬科技的可行性。过去硬科技难,难在供应链,也难在其中往往藏着一个庞大的软件组件——Palmer Luckey 就反复讲过这件事。而有了 codegen,连 Anduril 做的那些事都能快得多。
他把三四年前的状态描述为一种"限制试剂"问题:要做真正顶级的全栈硬件,顶级软件工程师是那个稀缺试剂。现在这一点越来越不成立了。你仍然需要一两个,或者一支小团队,但你不再需要去和 Google、Meta 抢一千名优秀工程师——"这彻底改变了经济学"。
另一位主持人补上了更强的版本,也就是"硬科技真正的多头论证":这不只是人们不再愿意投软件生意,而是我们现在拥有的超级聪明的模型正在真的加速科研,让创业公司更早取得更大的研究突破,因此这些深科技公司会比过去真的更 work。
三、三股宏观推力:太空、战争与制造业回流
Diana 给出了推动"向原子迁移"的三条宏观趋势。第一条是 SpaceX 极为成功的 IPO 催生了一整代想在太空建东西的创始人,而且是全栈都有人做:夏季 26 批次有一家叫 Exosat 的公司在做"主权版 Starlink";冬季 26 批次有一家 Beyond Reach Labs 在做卫星用太阳能板——如果像 StarCloud 那样要把数据中心放进太空,那它们就需要电,这是显而易见的配套。
第二条是这一代创始人是在战争被社交媒体高度前置讨论的环境中长大的,他们想为此做点什么。Garry 举了自己最兴奋的两家:Icarus(去年秋季批次)在做太阳能动力的 U2 式侦察机,提供空中监视同时兼做通信中继——他强调无人机战争的未来关键是能真正和地面无人机通信、看清战场;Nine Mothers(今春批次)做的是带计算机视觉的霰弹枪炮塔反无人机系统,已被特种部队采购。他的论证是:美国的精英特种部队人数极少、训练周期以年计,保护他们免受"廉价商品化无人机"攻击,对国防部来说是生存级问题。两家公司都已拿到七位数的国防部合同。
Garry 还借此点评了体制变化:过去国防领域存在大量来自 defense primes 的"俘获",那些巨头本质上在做 cost-plus,把自己当顾问公司;现在的新政府以完全不同的方式对待国防,让创业公司能用上所有 AI、所有新技术、所有新的造物方式,去做那些 primes 坦白说造不出来的东西。
Diana 补充了"双重用途"这条更宽的赛道——既卖给私营部门也卖给政府,覆盖整条供应链。典型是 Jared 投的 Knox Metals:美国的金属工业在过去几十年被掏空,而没有金属就造不了东西,Knox Metals 正在重建美国的金属供应链,地点选在底特律那些空置多年的工厂里。有意思的是 PG 发推说 Knox Metals 在以软件公司的增速增长。Jared 给出的解释是:它的客户大量是新兴国防科技创业公司,而现有的供应商是"由老年人经营的老旧生意",跟不上新公司想要的节奏。他类比 Web 2.0 早期——新公司更愿意向能跟上自己速度的新公司采购,就像你可以用传统信用卡供应商,但用 Stripe 就是好得多。Knox Metals 正在成为整个国防科技生态的 Stripe。
四、算力这一层:GPU 在升值,交换机成了瓶颈
第三条宏观推力是算力本身就是极其"原子密集"的工程。Diana 举了一个反直觉的数据:Nvidia A100 的每小时单价在升值——按常理这是一块老卡,价格该跌,但因为需求太大、供给不足,价格反而在涨。
围绕数据中心,创业公司从建设选址、规划软件、实际建设,一直到供电和储能方案全线铺开。再往下是核心的芯片本身:Tyler 合作的 Lamb Labs 在做替代 Nvidia 的新处理器;Diana 这一批带的一家叫 bot 的公司在做基于三进制表示的定制硬件架构。她给出的论证依据是一条清晰的行业趋势——从 A100 到 H100 再到 B300,每一代 Nvidia 架构的浮点精度都在下降,从 FP32 到 16 到 8,因为 LLM 架构并不需要完整的浮点精度。旁边有人接了一句:"FP2 甚至都还能用。"
Jared 介绍了另一个方向:本批的 Dipole Labs 在做全光交换机。他把问题讲得很清楚:数据中心里 GPU A 要和 GPU B 通信,中间走的是交换机,而现在的交换机是电子的,速度跟不上 GPU,在很多工作负载下交换机已经成为瓶颈。Dipole Labs 要做第一台完全光学的交换机,从 GPU A 到 GPU B 全程都是光子,因此会比现在的电子交换机快得多。
五、SaaS 没死,但 system of record 必须变成 harness
这是全期主持人之间交锋最密集的一节。Jared 回忆说,YC 从 2014 年就开始投硬科技,但当年这些公司极难融资——他们投火箭、飞机、芯片、数据中心这些他们自己超级兴奋的东西,然后 VC 就说"啊,我们只做 B2B SaaS"。而这类公司又没法 bootstrap,你真的需要下游投资人能撑起完整的资本支出。所以硅谷回到它本来的根(风险投资最初就是为硬科技设立的)是件好事。
另一位主持人指出这次转向的速度史无前例:"我从没见过这事发生得这么快。"大致是今年初 SaaS 股票下跌、Claude Code 大热的那个节点,到冬季批次中段、Demo Day 时投资人对硬科技的兴趣就已经明显起来了。但他同时提醒了反面事实:此后一批 SaaS 股票已经反弹,甚至比以往更好——Salesforce 是典型,Snowflake 两天前刚发布了炸裂的财报。"也许两边都成立",那会是梦幻场景。
他对 Salesforce 走强的解释是经典的"system of record 论证"正在兑现:如果你拥有一个 agent 能用的东西,那它是真的有价值;而且agent 使用软件的量会远超人类。这把讨论带回了那条老命题——把 agent 当成你的客户,做 agent 想要的东西。
Garry 把它推到更锋利的位置。他注意到 Salesforce 开始发布自家的 Slack AI harness,于是"下一场 AI harness 大战"已经在开头:Codex 想当那个 harness,Claude Code 想当,OpenClaw 可能是,还有 Hermes、open code。他判断这不会像浏览器大战那样收敛到一个赢家。而 Benioff 的优势在于,世界上最 AI-pilled 的一批公司仍然在用 Slack——如果 harness 就长在里面,而它又是人们协作的 system of record,你就拥有一个巨大的数据护城河,那么 SaaS 依然能值它一贯的估值。
他随后给出了那条被主持人称为"一周前那条有意思的推文"的完整论证:如果你是 system of record,你要么被猎食——你发布一个 MCP,然后数据护城河消失、数据流向别处、切换变得极其廉价;要么你必须成为 harness——成为人们不只是读写、而是真正在你的系统里完成工作的地方。 有人拿模型公司做类比:ARC-AGI v3 上,Astra 之前的 ChatGPT 模型表现不佳,官方说法是"那只是因为它插在了错的 harness 上"。所以是模型加 harness 才等于产出。Garry 补充:配上定制 harness,他们宣称 Astra 在 ARC-AGI 3 上冲到了 90% 以上,而几个月前这个数字还是低两位数。
六、端到端 agent:收入曲线为什么突然变陡
Diana 接过话头给出结论:"不是软件和 SaaS 死了(像网上说的那样),而是它变形了。"证据是做完整端到端工作或任务的公司占比,从 10% 涨到超过 25%。
她把区别讲得很具体:五到八年前的 SaaS 是点状解决方案,你还需要一个人去操作这套软件;现在是 agent 自己把活干了。而批次里收入增长最猛的正是这一类——真正做保险经纪、做临床初诊、做医疗账单的完整端到端流程。她还给了时间坐标:从 agentic coding 真正开始工作(Opus 4.5)到现在差不多一年,这些工作流才彻底开花,而结果就是"人们想要的是自己的活被干完,并且愿意为把活干完的软件付钱"。
有主持人主动提出了怀疑:"听到这些收入数字,一个容易的反驳是这只是 AI 炒作,公司只是因为这事儿酷才砸钱。"他承认这确实占一部分。但他的多头论证来自两年前那期节目:如果产品自动化了整份工作,那它就是比一个只记录工作却不做工作的 system of record 更有价值,所以公司会为它付更多钱。 他说自己在合作的公司里确实看到了——大企业愿意在极早期就开出大额支票。
Jared 举了 Juicebox(AI 招聘工具)作为最完整的例子。它最初本质上是"LLM 驱动的人才搜索":你输入想招的人的画像,它把合适的档案捞出来,但你仍要自己去联系。最近他们上线了 agent 产品,起飞很猛——agent 不只搜索,还会主动联系候选人、安排面试。他预计单客户收入会翻倍甚至三倍,因为客户想要越来越多的 agent。他特意反驳了"这是在取代招聘人员"的读法:招聘人员本来也不想做群发 500 人的机械外联,让他们的工作变得更高级更有趣的是文化契合度判断——AI 很难通过电话初筛评估一个人的文化契合,这里有人的成分。所以招聘人员自己其实很乐意用 agent。
Diana 补上最惊人的一条:"今年我们第一次经历以往从未有过的事——有公司在批次期间从零做到七位数收入,而这只花了三个月。"过去这要 18 个月以上。她把原因归为两点:一是这些公司在解决真问题;二是因为 agentic coding,它们做出的产品成熟度高得多——这些极度 AI 化的创始人会同时跑 20 个 coding agent 会话来把产品推到那个成熟度。
七、暗物质赛道:卖数据和 RL 环境给实验室
Jared 说这一节值得单独讲,因为这类公司普遍很隐身——和大多数喜欢宣传自己做得多好的公司相反,它们有强烈的动机不说话,所以外界可能根本没意识到这个品类已经多大了。
时间线是这样的:YC 在 2016 年投 Scale 的时候,这还是个小到不成为品类的利基,基本只有 Scale 在做,后来 Mercor 加入,再后来又多了几家。而过去两年,YC 投出了十几家各自年收入超过 1000 万美元、专门向实验室出售数据或 RL 环境的公司——Garry 补充说其中不少是"数亿美元"级别的,而这些公司才成立几年。Garry 点名的包括 Datacurve 等,但他坦言"多到叫不过来,而且很多公司根本不想被提到,因为一旦你手里有个跑通的东西,你几乎不希望别人知道"。
Garry 给出的解释是:数据是 scaling law 的其中一条腿。人们谈了很多算力,但没有数据你怎么把模型做得更好?RL 环境这一块尤其有空间,因为存在大量针对具体用例的纯定制化工作——比如金融领域的 RL 环境,可以无限深地做下去。它需要一点专业知识、一堆计算机科学、一些系统工程。他也留了一句自嘲:"人们可能在 benchmark-maxing 上做得比应该做的多一点",但这要花钱,而且看起来会长期留下来。
Diana 给出了资金规模:据称大实验室每年在这上面花掉约 10 亿美元,这不算广为人知的事实。而当前的前沿正在从长时程任务扩展到机器人——实验室也想解决让 AI 在物理世界工作的问题,所以需要大量真实世界环境。于是第一人称(egocentric)数据和遥操作任务正在成为一个大数据品类,实验室在和这些公司签八位数、九位数的合同。她点名的包括夏季 26 批次的 Praxis Robotics、一家在全球布点采集工业生产现场数据的公司、Brad 合作的 DeepReach,以及冬季 26 的 Human Archive。
八、下一步:自训模型、机器人基础模型与数据飞轮
Garry 顺着上面做了一个预测:如果说所有 system of record 都需要变成 AI harness,那么它们可能还需要开始训练自己的模型,这正是 River AI 或 Tinker 这类工具变得有意思的地方——你现在坐在 Claude Code 里,或者像他自己用 OpenClaw,就能训练自己的模型,它会自己做数据清洗等一整套。他承认这至今还不是大因素,但他能看到它变成大得多的因素。理由是开放权重模型已经接近前沿,如果你能做专用训练,在特定任务上甚至可以超过前沿模型。
Diana 认为这件事在机器人上会更极端,并明确标注这是"尚未被证明的假设":机器人基础模型和 LLM 的性质很不一样。LLM 的本质是把现实建模为语言,而机器人要把现实建模在物理 3D 空间里,自由度高得多。因此要让机器人在某个具体垂直场景里真正工作——比如她投的 Boost Robotic 做数据中心布线机器人——更好的做法是用该环境的定制数据微调出一个专用模型。她补充了另一个结构性差异:机器人必须实时响应刺激并给出动作计划,不像 LLM 可以放它跑一会儿再回来看;比如机器人正在数据中心插线,有人撞了它一下,线就可能插错插口。
Jared 给了一条经验性佐证:据他所知,所有用 physical intelligence(Pi)模型部署机器人的 YC 公司,全都在微调 Pi 模型,没有一家能开箱即用。它是很好的起点,但你必须针对具体场景(比如数据中心线缆)微调才行。Diana 举了 Ultra 的例子:从 Pi 模型起步,但他们有数千小时"把东西放进盒子"的影像素材,这让模型在这件事上特别强。
Garry 把这条飞轮推广到了软件侧:有种论证是,Claude Code 可以用自己的代码转录数据判断谁是顶级程序员,再反过来训练出更强的下一代编程模型;如果你恰好拥有 TikTok,你就拥有人们观看什么、点击什么、什么内容有吸引力的全部数据,可以用它在 Seedance 里做出更有吸引力的视频。他说这已经在发生,而且"会以相当壮观的方式继续下去"。
九、单人创始人与"老将回归"
Garry 抛出观察:最近他们看到的一些最强悍的创始人可能是三十多岁末、四十多岁甚至五十多岁——有经验的创始人正在复兴。他还顺手调侃:"很多人说他们想做'单人创始人的 YC',但结果 YC 就是单人创始人的 YC。"
Diana 的数字支撑了这句话:一年前单人创始人只占录取公司的约 5%,现在超过 18~19%,接近批次的五分之一,是他们见过的最大一次跳升,而且看起来还会继续涨。
Garry 解释了背后的机制。过去你必须具备太多种技能:你得是个优秀的 hustler,得能讲清楚、能说服人;把这样一个人和一个世界级技术人配在一起,才是那个理想组合——所以经典路径下你需要联合创始人,虽然不是绝对必要,但能把成功率提高非常多。现在变化在于:"知道该 prompt 什么、该建什么",已经比"CTO 能把它写出来"困难得多也有价值得多。
Jared 提供了历史校正:"其实我们一直都有极其成功的单人创始人,人们没意识到这点。" 按各种定义口径,Instacart 的 Apoorva Mehta、Coinbase 的 Brian Armstrong 至少在批次开始时都是单人创始人;Parker Conrad 也是以单人创始人身份进的 YC,后来 Jared 面试了最终成为他 CTO 的 Laks。但 Jared 强调:"过去那个门槛——一个人同时能想出点子、卖出去、还能自己建出来——真的真的非常高。"而现在"这完全可行了"。所以问题不是这三个人不例外,而是现在你不需要在"建造"这个维度上例外到那种程度,就能开始跑。
不过他们都没有走到"联合创始人无用论":净下来,有联合创始人仍然有价值,它本身就是一个信号——如果你的联合创始人极其优秀,那说明你大概也极其优秀,成功率会高很多。而且上述三个案例最后都引入了联合创始人。Garry 的判断是趋势变成了"先自己跑起来、拿到 traction,再在某个节点加人",所以股权结构可能不再是传统的 50/50。有主持人补充说,自己虽然没有统计,但确实看到明显更多的"公司起飞之后才加联合创始人"。
最后是"老将回归"。Garry 把 Peter Steinberger 当作典范:四十出头,做过研发经理,做过创业公司,然后极早地被 AI 洗脑("the clankers"),试了大量东西,于是他知道该建什么。Garry 的总结是"如果你在江湖上混过,你知道龙在哪",这类人现在异常强大。他还顺势拆了一堆旧的看门规则:"你必须有联合创始人、你需要某一群酷投资人看上你"——这些现在越来越不成立了。真正的高阶位(high order bit)是你得知道该建什么;如果你活过一些年头、去过一些地方、有很强的观点,那你现在可能没有借口了——"你在网上当了这么久的大嘴巴,为什么还不动手建点什么?打开 open code 去做就行了。"
Jared 补了一条很有意思的假说:管理 coding agent 在某些方面和管理人并没有那么不同。所以像 Peter、Garry,或者 Boris Cherny、Shopify 的 Toby 这类整个职业生涯都在管理工程团队的人,反而格外适应,能拉起并有效管理庞大的 coding agent 团队——可能比一个没有这些年经验的聪明 19 岁少年更有效。Garry 笑着补充:"我们对 agent 可以少虐待一点,试着理解它们的处境,不过你需要照顾它们情绪的程度少了 99.9%。"
十、给现在动手的人:先去 prompt
有人问:对现在就想动手做公司的人,具体建议是什么?Garry 的答案只有一句——"就去开始 prompt。"
他用当天的体验做了佐证:今天打开 GPT-6 相当疯狂,那种"你的 agent 明显变聪明了"的感觉很具体。一堆你长期被困扰、但没时间自己深入的 bug,你现在可以直接说:"能不能回头看看你之前搞不定的那些事情?翻一遍我们所有过去的对话,凡是看起来你没搞定的,现在试着搞定它。"而它每一次都能做到。
节目在这种情绪上收尾。Garry 感慨这是历史上一个奇怪的时刻:你早上醒来,接上一个新模型,然后那些哪怕一个月前你还在纳闷"为什么就是不 work"的东西,忽然就开始 work 了。想到这可能是接下来 18、24、36 个月里我们持续能做的事——"我不知道它什么时候结束,但这大概就是 AGI 时代的编程吧。"
金句
真正触碰原子、而不只是碰比特的东西。 —— Jared Friedman(谈什么算硬科技)1:32
我们会投那些自己超级兴奋的东西——火箭、飞机、芯片、数据中心——然后 VC 就说:啊,我们只做 B2B SaaS。 —— Jared Friedman 13:47
如果你是 system of record,你要么被猎食——你发个 MCP,数据护城河就没了、数据流向别处、切换变得极其廉价;要么你必须成为 harness,成为人们真正在里面干活、而不只是读写的地方。 —— Garry Tan 16:52
今年我们第一次经历以前从没有过的事:有公司在批次期间从零做到七位数收入,而那只是三个月。过去这要 18 个月以上。 —— Diana Hu 22:17
现在的高阶位就是你得知道该建什么。如果你活过一些年头、有很强的观点,那你可能已经没有借口了——你在网上当了这么久大嘴巴,为什么还不动手? —— Garry Tan 33:51
历史上真是个奇怪的时刻:你早上醒来,接上一个新模型,那些一个月前你还在纳闷"为什么不 work"的东西,忽然就开始 work 了。这大概就是 AGI 时代的编程。 —— Garry Tan 35:23
提到的书·产品·人物
- Exosat(公司):夏季 26 批次,正在构建"主权版 Starlink"的卫星通信方案。
- Beyond Reach Labs(公司):冬季 26 批次,为太空中的卫星制造太阳能板,对应 StarCloud 这类太空数据中心的供电需求。
- StarCloud(公司):被作为"想把数据中心搬上太空"的代表提及,由此引出太空供电的配套需求。
- Icarus(公司):去年秋季批次,做太阳能动力的 U2 式侦察机,兼具空中监视与无人机通信中继能力,已拿到七位数国防部合同。
- Nine Mothers(公司):今春批次,带计算机视觉的霰弹枪炮塔反无人机系统,被特种部队采购,用于保护深入敌后的精英部队。
- Knox Metals(公司):在底特律的空置工厂重建美国金属供应链,客户多为新兴国防科技公司,被 PG 称以软件公司的速度增长。
- Lamb Labs(公司):Tyler 合作的公司,在做替代 Nvidia 的新型计算处理器。
- bot(公司):Diana 本批合作的公司,做基于三进制表示的定制硬件架构,押注 LLM 不需要完整浮点精度。
- Dipole Labs(公司):本批公司,做第一台全光学交换机,解决电子交换机跟不上 GPU 速度的数据中心瓶颈。
- Boost Robotic(公司):Diana 投资,做数据中心布线机器人,需要在定制数据上微调专用模型才能可靠工作。
- Ultra(公司):从 Pi 模型起步,靠数千小时"把东西装进盒子"的影像素材微调出专长能力。
- Physical Intelligence / Pi 模型(产品):机器人基础模型的代表,所有用它部署的 YC 公司都必须微调,无法开箱即用。
- Juicebox(产品):AI 招聘工具,从 LLM 人才搜索升级为会主动联系候选人、安排面试的 agent,单客户收入预计翻倍到三倍。
- Scale / Mercor / Datacurve(公司):向大模型实验室出售数据与 RL 环境的品类代表,从 2016 年的利基变成年入千万到数亿美元的赛道。
- Praxis Robotics / DeepReach / Human Archive(公司):新一代机器人数据公司,采集工业现场、第一人称与遥操作数据卖给实验室。
- River AI / Tinker(产品):让创业公司能在 Claude Code、OpenClaw 这类环境里自行训练模型的工具,Garry 认为会成为 system of record 的下一步。
- Salesforce / Slack(公司/产品):推出自家 Slack AI harness,被视为 system of record 转型 harness 的样本,Benioff 的数据护城河论据。
- Snowflake(公司):两天前发布炸裂财报,被用来说明 SaaS 股并未被 AI 摧毁。
- Claude Code / Codex / OpenClaw / Hermes / open code(产品):被列为即将开打的"AI harness 大战"参战方。
- Opus 4.5(产品):被标为 agentic coding 真正开始 work 的时间起点,距今约一年。
- Astra / ARC-AGI v3(产品/基准):配定制 harness 后据称在 ARC-AGI 3 上超过 90%,几个月前还是低两位数;在某机器人基准上把成绩从 10% 拉到 60~70%。
- GPT-6(产品):录制当天上线,Garry 用它回头清理此前 agent 解不掉的 bug,"每一次都能做到"。
- Peter Steinberger(人物):四十出头、做过研发经理的连续创业者,被当作"老将回归 + 极早 AI 化"的典范。
- Boris Cherny / Toby Lütke(人物):与 Peter 并列,被举为长期管理工程团队的人反而更擅长驾驭大规模 coding agent。
- Apoorva Mehta(Instacart)/ Brian Armstrong(Coinbase)/ Parker Conrad(Rippling)(人物):YC 历史上的单人创始人先例,用于说明单人起步并非新鲜事,只是门槛极高。
- Palmer Luckey / Anduril(人物/公司):被引为"codegen 让硬件公司的软件部分快得多"的论据来源。
- SpaceX(公司):极成功的 IPO 被视为催生新一代太空创业者的宏观推力。
适合谁听
想知道 2026 年该往哪个方向创业的人——尤其是在犹豫"做软件还是做硬科技""要不要找联合创始人""是不是太老了"的那批人。