核心要点
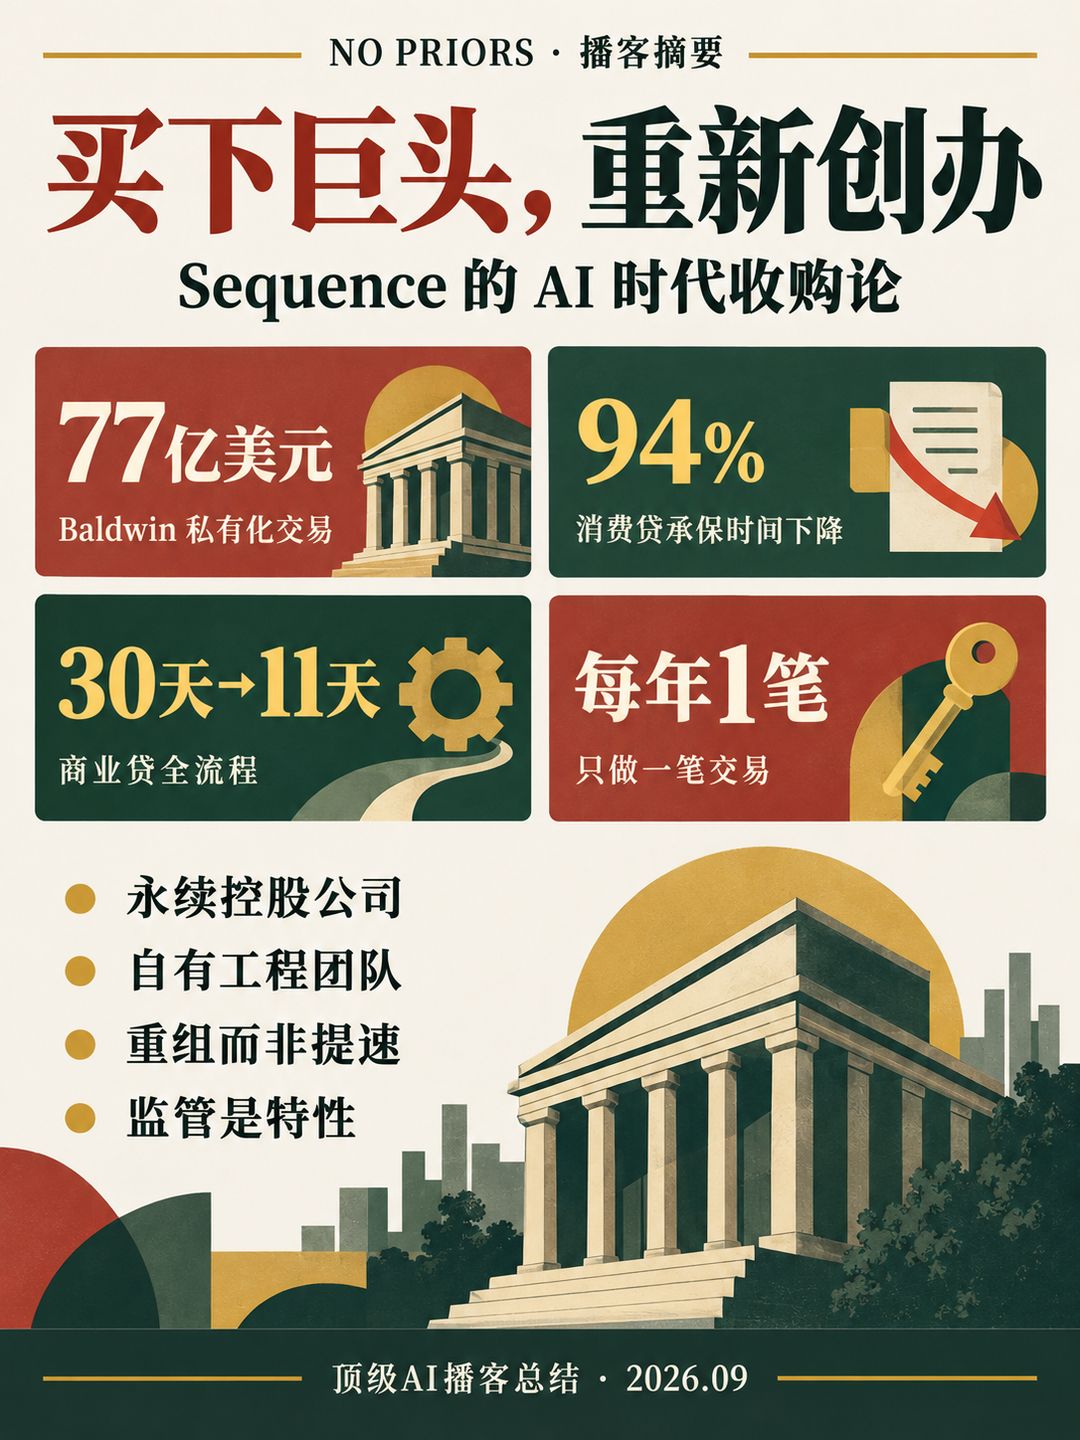
- 只做一笔:Sequence 不是投资机构,没有部署节奏和 LP 压力,目标是每年只做一笔交易,目标公司必须有潜力做成千亿美元级别的企业;Michael 说如果今年一笔都不做,"那也非常好"。
- 94% 与 11 天:2026 年 3 月投资 BankSouth 后约六个月,消费贷平均承保时间下降 94%,商业贷全流程从 30 天缩短到 11 天,二季度贷款量相比一季度翻倍,而承保团队人数不变、且没有放宽任何承保标准。
- 被庆祝的角色:每家公司都有一个"被庆祝的人格"——Blackstone 是投资人,Palantir 是工程师;如果你相信 alpha 来自工程和 AI,就必须造一家庆祝工程师的公司,这是在位者无法自我改造的根本原因。
- 三条路都堵死:想自我重塑的财富 500 强 CEO 只有三个选项——自己干(招不到人)、用咨询服务商(激励错配,只会做增量改良)、买软件(人人可得,且只能卖给今天已有的流程)。
- 不是给人配机器:今天多数 AI agent 软件在做的是"给人类流水线上的每个人配一台小机器"提速,而正确答案是重新设计组织本身,因为机器可以 7×24 小时工作、随电力扩张。
- 组织物理学:Sequence 偏好"密度高、运营集中"的组织——银行有很多网点但承保集中在总部,总部建的东西能摊薄到所有网点;这与需要逐个整合系统的 roll-up 策略形成对比。
- 监管是特性不是缺陷:受监管机构的运作方式定义清晰、数据卫生极好、规则明确,这恰恰非常适合 agent 落地,这也是银行成为完美试验场的原因之一。
章节时间轴
- 0:48 开场:Baldwin 交易与 Michael Lee 的来路 — 介绍 Sequence 与 Dell 家族办公室达成的 77 亿美元保险经纪私有化交易,以及他在 Lone Pine 从 2017 年起覆盖 AI、直到 ChatGPT 后判断世界"永久改变"的经历。
- 3:05 AI 影响不均匀,答案是重组组织而非给人提速 — 哪些行业不受影响、哪些属于初创公司、哪些在位者拥有全部优势;以及对当下主流 AI agent 软件"给流水线上每个人配台小机器"路径的批评。
- 6:10 为什么必须是永续控股公司 — 资本久期、文化取向、留存收益再投资三重理由。
- 7:42 在位者自我重塑的三条死路 — 自己干、用服务商、买软件,逐条拆解为什么行不通。
- 11:33 什么吸引工程师加入 Sequence — 使命感、与价值创造的对齐,以及"对模型进步免疫"的商业模式。
- 13:05 BankSouth:冷启动与第一笔投资 — 从服务商模式起步到 3 月完成投资,以及服务方与所有者的"天壤之别"。
- 16:54 组织物理学与保险经纪赛道 — 为什么选择经纪业务,保险价值链的经济学,以及初创公司难以切入的原因。
- 19:57 Atlas 平台的四层架构 — 数据本体、agent 构建器、Lattice 编排引擎、Artifacts 应用构建器。
- 23:49 与传统并购基金的差异,以及如何筛选管理层 — 人才、期限、部署压力三个维度的对比;标的管理层必须本行做得好且已在主动推进技术变革。
- 30:41 银行到底做成了什么 — 承保提速的具体数字与组织重新分工。
- 35:16 创业感受与 Dell 家办的加入 — 对创始人的共情,以及这笔交易的资金方故事。
- 36:49 职业路径如何塑造判断,以及给早期投资人的一课 — Goldman、Apollo、Lone Pine 的三段学习,"下注卓越的人",以及 2017 年见到黄仁勋的记忆。
详细内容
一、从"AI 影响不均匀"推出整套商业模式
Michael 的起点是一个时间点上的判断。2017 年他刚加入 Lone Pine,被分配覆盖的第一个领域就是 AI——那正是 AlphaGo 出现、Transformer 论文发表的时候 1:33。他说当时大家兴奋的是把卷积网络、GAN、LSTM 这些架构放大之后能带来什么商业价值,"我们都知道故事的结局":确实出了很多令人兴奋的东西,但这些架构在规模化上存在边际递减 2:19。
真正的转折是 2022 年底。他的措辞很克制:"世界已经永远改变了"——因为人类终于有了一个"我们知道可以无限扩展的架构"。至于扩展之后会出现什么并不清楚,但"我们确实知道,随着算力增加,这个架构会变好" 2:19。
从这个判断出发,他推出的第一个推论是:AI 对经济的冲击将是不均匀的 3:05。有些行业几乎完全不受影响——他举的例子是餐厅和高尔夫球场;有些行业初创公司会赢——比如编程,他明确说 Sequence 去买一家外包编程服务公司"是个糟糕的主意",那种钱应该给 Cognition 或 Anthropic;但作为一个研究商业的人,他认为始终存在一类行业,在位者握有全部优势——品牌、规模、网络效应、监管壁垒。
结论水到渠成:在这场"我们这辈子最大的技术变革"面前,如果能收购对的在位者、继承它所有的既有优势,就能锻造出行业领导者 3:50。这个"种子想法"诞生于 2023 年初,当时有人劝他离开 Lone Pine 去做,他觉得时机不对;2024 年他和妻子散步时说,人一生中能同时具备三件事——身处最重要的技术变革中期、手里有一个自己深信的想法、并且确信自己能拉起那支团队——是很罕见的。Sequence 由此诞生。
二、核心论证:为什么在位者自己做不到
主持人追问:很多风险投资人会说"在位者优势太多,这事跟我们无关",为什么你认为可以去拥有在位者?Michael 的回答是——这不是野心问题,是"商业模式匹配当下机会"的问题 4:36。
他对当前主流 AI 落地路径有一个很锋利的批评:今天大多数做 AI agent 的软件公司,本质是在"给人类流水线上的每一个人发一台小机器",让他们干得更快 5:24。他说这没什么不好,"比什么都不做强"。但当你拥有可以 7×24 小时工作、可以随电力扩张、可以完成任何个人或人类团队都无法完成之事的机器时,正确的答案是重新思考组织本身应该长什么样,而不是给旧流水线提速。
接下来是这期最完整的一段论证 7:42。假设你是一家财富 500 强公司的 CEO,资源无限,任务是把自己的公司"重新创办"一遍,你只有三个选项:
选项一,自己干。 结构性问题在于,你不可能招到并留住做这件事所需要的人才。原因比人们想象的更直白:每家公司都有一个"被庆祝的人格"(celebrated persona)。他以 Blackstone 为例——他说自己很敬佩这家公司,还要求 Sequence 每个人都读《King of Capital》——但 Blackstone 被庆祝的人格是投资人,这正是它能聚集全世界最好投资人的原因 8:28。如果你相信 alpha 来自工程和 AI,那你必须造出一种庆祝工程师的文化。他顺带给出了对 Palantir 的解释:"我确信 Alex Karp 会讨厌我这么描述"——Palantir 从根本上是一个聚集了世界级工程师、庆祝工程师的组织,然后做一层包装卖给那些自己拿不到这种人才的机构。
选项二,用服务商。 Accenture、McKinsey、Palantir 这类公司确实庆祝工程师、庆祝技术变革,但存在激励问题:服务公司优化三件事——进入你的钱包、留在你的钱包、扩大在你钱包里的份额,这是一条通往"增量主义"的路 9:14。更关键的是,服务商无法改变你真正需要改变的东西——人怎么组织、谁在这个组织里、激励怎么设计。
选项三,买软件。 表面问题是它是"beta",人人可得则等于没人有优势。更细微的问题是:如果你我今天创办一家软件公司,我们会去找一个足够同质、到处都存在的工作流,然后做到既能快速安装又足够深入以保证黏性——这就是软件公司的"基因" 10:00。其后果是,你永远只能卖给今天已经设计好的工作流、今天已经排好的人类流水线;你无法卖给一条还不存在的新流水线。
三条路都堵死,剩下的就是 Sequence 的答案 10:46:一、通过所有权实现利益对齐;二、建一家庆祝工程师的公司并把前沿工程能力带进去;三、用超长期限和经济模型与管理层对齐,共同思考"基于今天的技术,这家公司最好的版本是什么"。
三、为什么必须是永续控股公司
主持人专门问了组织结构问题。Michael 给出四条理由 6:56:如何与世界级组织建立伙伴关系、如何把前沿工程带进去、如何建一个可以在所有被投公司之间共享的平台,只有控股公司这一种自然形式;如何让资本久期与转型所需的持续投入与运营承诺相匹配;如何创造一个文化上以"锻造行业领导者"而非"部署资本"为导向的组织;以及如何用自身的留存收益去支持现有公司和新投资。
他对工程师端的吸引力也做了拆解 11:33。第一层是使命:模型公司很了不起,"没有 Anthropic、OpenAI、xAI 我们今天不会坐在这里",但真正影响每个人日常生活的,是那些今天在服务他们的公司——Sequence 做的是经济的"毛细血管"。第二层,对于"前沿部署工程师"(forward deployed engineer)这一类人,吸引力在于与自己创造的价值高度对齐,以及能推动服务商身份下不可能推动的变革 12:18。第三层他承认"风险投资人听了可能不太开心":Sequence 是极少数对模型能力进步完全免疫的商业模式——模型变强,他们只会庆祝,因为手里多了工具,业务本身不存在被模型抹掉的生存风险。
四、BankSouth:一次"冷启动"如何变成样本
这段是全期最具体的部分。主持人坦白当时听说他们要去买一家银行的一部分时"有点轻微惊恐",还提醒他银行历来不是受私募欢迎的行业 13:05。
Michael 先讲了起点的窘境——控股公司模式的冷启动问题 13:51:"没有钱,你做不了交易;没有交易,你招不到工程师;招不到工程师,没人愿意给你钱。"当时的抉择是:是先随便买个东西向世界证明自己能买能改,还是等对的资产?而他们的偏好一直是规模化企业,"世界上没有多少投资人愿意给你几亿美元去买一家企业,就为了看看你的技术管不管用"。
于是他们选择了先去接一个客户。他打电话给好友 Jamie Reynolds(字幕中称其为 Anduril 的联合创始人之一),对方家族恰好在佐治亚州拥有一家银行 14:37。项目从去年 8 月 4 日开始——那天是他的结婚纪念日,他说自己跳过了纪念日。从 8 月到 11 月底,Sequence 以纯服务商模式运作,处理银行的关键工作流;之后这个家族主动问他们是否愿意成为永久合伙人,这就成了 Sequence 的第一笔投资,今年 3 月完成交割,中间花了不少时间谈判并等待美联储和 OCC 的批准。
他强调"先做服务商、后做投资人"这段经历让他们看到了天壤之别 15:23:工程视角上,知道自己会长期在场,你愿意承担的复杂度和深度,和明知会离场、要把应用留给别人维护时完全不同;员工层面,"这些人会长期支持我们"带来的兴奋度不一样,大家会主动推最激进的版本;管理层面,可以真正思考三年、五年、十年后这家银行应该是什么样,并据此铺设能持续从模型进步中受益的技术底座。
他还给了两个反直觉的判断。一是银行的受监管属性是特性而非缺陷 16:08:受监管机构运作方式定义清晰、数据卫生极好、业务规则明确,这种环境对 agent 极其友好。二是"组织物理学" 16:54:Sequence 偏好密度高、运营集中的组织——银行可能有很多网点,但承保集中在总部,因此总部建的一切都能摊薄到所有网点。他拿市场上流行的 roll-up 策略做对比:那是个很棒的策略,但复杂度很高——要整合不同系统、把工程师派往多个地点、统一 SOP、统一文化。而 BankSouth 虽然年收入超过 1 亿美元,"业务的物理属性很密",所以能在短时间内取得大量进展。主持人总结得很精炼:有一个中枢神经系统,有一本总账,有几个关键流程,有几个可以拉动的经济杠杆。
五、银行里究竟发生了什么:94% 与 30 天变 11 天
3 月完成投资后,团队先退一步问:未来十年,最好的社区银行应该是什么样?他把社区银行拆成三部分 31:28:一部分人负责猎取存款,一部分人负责猎取贷款,中间是一套核心装置负责承保——既要把钱贷给社区里对的人,也要为银行建立合理的经济模型。
他指出银行业的一个历史规律:贷款量与中后台人头数线性增长,原因很朴素——处理一笔贷款是复杂工程,确实需要很多人参与 31:28。Sequence 介入后的重点不只是改进承保质量,更是让每个人专注于自己最擅长的事:让承保团队不再把时间花在录入数字上,而是集中处理有例外情况的贷款 32:14。
具体成果:截至录制时(距 3 月投资约六个月),他们建成了一套能够承接组织内全部消费贷的系统,消费贷平均承保时间自 3 月以来下降 94%;商业贷承保也已在过去几个月开始推广,把银行的平均贷款周期从端到端 30 天压缩到 11 天 32:14。
他特意补了一个他说"纯属运气、Sequence 不居功"的验证 32:59:今年二季度相比一季度,银行贷款量翻了一倍。历史上银行遇到这种情况会拒掉生意,因为中后台的带宽有物理上限;但这次银行完整接下了全部贷款量,并且没有放松任何承保标准。更有意思的是,完成这件事时承保团队的人数比投资前还少——一位员工退休,一位被调到了前台 33:45。
他用这个结果定义 Sequence 做的事:让对的人在对的位置上,让他们做自己喜欢做的事,让组织能够"以更少做更多"。现在贷款专员有更多时间在客户现场而不是写信贷备忘录,信贷承保员处理的是最难最复杂的贷款,而不是"判断一个明显钱够多的人该不该批一笔游艇贷款" 33:45。往前看,他认为技术底座已经铺好,后续的路线图是孵化新产品与新业务、给贷款专员和客户经理更多交叉销售工具,以及交付同业无法提供的差异化客户体验 34:31。
六、为什么选保险经纪,以及 Baldwin 这笔交易
Sequence 的筛选框架有三条 17:40:第一,市场规模——"我们做的事情不可扩展,所以一旦出手就必须算数",目标是能被建成千亿美元级别的公司;主持人插话确认"你不会一年做十次",他回答"我们不是投资机构"。第二,这个行业是否属于"在位者拥有全部优势"的类型。第三,把这个组织在做的事和今天 AI 擅长的事叠在一起,能否做出特别的东西。
保险经纪几乎完美契合 18:25:每年流向承保方的保费超过 2 万亿美元,经纪商从中抽成,这个行业历史上"铸造了几十家规模庞大的公司"。更关键的是它对初创公司极其不友好,原因比人们想的更隐蔽。他拆了保险价值链的三段——carrier(承保方)、分销伙伴、客户。承保方赚钱有两条路:承保(给风险定价,希望赔出去的少于收进来的)和投资。而"保险业从诞生至今几乎没在承保上赚到过钱,绝大部分利润来自投资" 19:11。这就把整个行业的激励导向了资产归集:拿到高质量的已承保保费(gross written premium)才是这场游戏的名字——这正是经纪业务强大的原因。
另一个反直觉的结构特征:经纪商的客户并不付钱给它,付钱的是承保方 19:11。这门生意高度依赖关系,总留存率达到 90%,而经纪商基本不靠价格竞争。综合起来就是——巨大的市场、基本免疫于初创公司冲击的公司群。剩下的问题只是:"如果我们能和对的那一家合作呢?"
Baldwin 就是这个答案 19:57:规模化的资产、集中化的技术底座、既有野心又对前沿技术可能性极度兴奋的世界级管理层。Sequence 自成立以来接触了几十家保险经纪商,Michael 说 Baldwin 在其中是"N of one"(独一无二)1:33。
交易的资金方故事在后面 36:01:私有化必须有资金确定性,"大多数人手上没有几十亿美元可以给一份私有化的股权承诺函随时待命"。他们接触了市场上多家伙伴,最终经人介绍认识了 Dell 家族办公室,他特别感谢 Michael Dell 与全球直投负责人 Dan Batar 深入尽调了他们的技术平台和技术转型方法论。双方将共同控股(co-controlling)Baldwin,并预期长期为伴。
七、Atlas 平台:可复用的四层架构
Sequence 的共享能力分两块:平台 Atlas,以及工程团队加上一套与公司合作的打法 19:57。他反复强调后者"是艺术不是科学",并有一句内部玩笑:Sequence 只有两个问题——工程问题和"人的工程"问题,而后者比前者难得多 20:42。
Atlas 是在 BankSouth 建起来的平台,他们预期它会随时间跨行业泛化。背后的观察来自团队中来自 Scale、Palantir 等公司的工程师:把一门生意拆解到原子单位,其中 80% 是高度同质的,20% 才是垂直特有的 20:42。Atlas 的作用是提升部署速度、提升 agent 表现、提升自家工程师的交付率,并最终成为一个让被投公司自己的工程师也能在其上构建的"构建者平台"。
四层架构如下 21:30:
最底层是数据本体(data ontology)——用代码定义这个组织以及它的业务运转方式。他们内部的说法是"如何让这门生意对模型可读(legible)":agent 怎么知道这个系统里的这个客户和另一个系统里的那个客户是同一个人,以及这个客户的属性如何与相关的理赔或贷款保单相互关联。
第二层是 agent builder——如何构建以 ground truth 为锚的高性能 agent。
第三层叫 Lattice,是编排引擎——如何用已经构建好的 agent 去实际编排工作流。
最上层叫 Artifacts,是应用构建器,坐在前述一切之上。
关键点在于复用:在银行建的所有核心基础设施,在 Baldwin 以及未来任何一家公司都可以重复使用 22:17。
至于"打法"那一半,他坦承最大的学习来自投资之后:必须对员工的感受高度敏感 23:03。再令人兴奋的变革也会带来"这对我们这个组织意味着什么"的焦虑。Sequence 的做法是让人感觉到——我们是来抬升你的工作的:发挥人身上最好的部分、让工作更有趣、把重复性的机械劳动从流程里拿走,并且让你感到自己所在的组织正在赢。他说这套打法会持续迭代,银行学了很多,Baldwin 还会学更多,而这正是他们随时间复利的核心资产。
八、与传统并购基金的差异,以及一个纯粹的风险投资结论
主持人问得很直接:大型买断基金今天也都在想 AI 转型,也有投后赋能团队,你们的护城河到底在哪 23:49?
Michael 先表明敬意——他自己出身 Apollo,很多朋友还在这些机构,"他们会继续做得很好"。但他认为生意本质不同 24:35:典型私募股权机构设在基金结构里,基金的经济模型激励你去部署资本;他们的业务是找到好资产、以有吸引力的价格买下、装上合适的资本结构、做足够的价值创造以满足 LP 的回报要求。Sequence 的业务则是找到由卓越的人经营的世界级组织,用极长的时间视角去锻造行业领导者。
针对"私募基金能否靠自己完成激进的 AI 转型"这个更尖锐的问题,他承认很多机构会取得实质性进展——它们有激励、有资源、有能力。但他列出几处结构性限制 25:20:其一,怎么把世界级工程师招进一家为"庆祝投资人"而设计的机构?他说自己那些优秀工程师"想在做决定的房间里",想对这家公司到底好不好有发言权——"在典型的大型买断基金里,一个 25 岁的工程师能对投资判断有发言权,这会非常不寻常"。其二是时间视角:基金会告诉你自己期限很长,但实际上你通常在琢磨"三年后怎么把这东西打包卖掉",这与技术转型所需的投入框架完全不同 26:07。其三是稀缺性带来的专注:Sequence 没有部署节奏,没有 LP 抱怨你今年投得不够,"我们的任务就是做成一笔",做不成也没关系 26:52。主持人当场表态:"我希望能把 Sequence 的股权持有到我这辈子结束。"
关于管理层筛选,他给了两条标准 27:38。第一,看这支团队在他们成长起来的那个行业里怎么打仗——因为 Sequence 有优秀的工程师和投资团队,但"我不懂怎么经营一家经纪商,也不懂怎么经营一家银行",必须高度依赖管理层在自己手艺上的卓越。第二,因为变革极难、"人的工程"是最硬的问题,他们要找的是那种早已对技术兴奋、已经在打地基的管理层——比如已经上云、已经把数据基础设施集中化、已经在组织内铺开了 OpenAI 或 Anthropic 28:24。在这件事还不明显的时间点就去做,这本身就说明了这个人的特质。他以 Baldwin 的 CEO Trevor Baldwin 为例:很早就在公司端到端推行 Anthropic,并且全公司跑在单一实例的 Applied Epic 上——那是保险经纪的 AMS,相当于这个行业的核心操作系统;他强调这些都不是容易的事,需要大量有意识的投入和变革 29:09。
主持人在这里做了一段自我复盘 29:56:她最初对 roll-up 模式态度复杂——技术、变革管理、实际运营、承保、交易撮合,需要的拼图太多;她相信这是巨型企业改变并赢下行业的路径,但"比人们想的难得多,而且在规模上才更行得通"。她说 Michael 和联合创始人 Alex 当时讲得更清楚:变革管理和运营公司才是最难的部分,所以必须组建团队去攻克它,同时与管理层结盟。作为一个"0 到 1 的风险投资人",她承认自己最初对"在位者"三个字有本能抵触,但现在相信——在合适的管理层前提下——这是正确的路径。
节目最后落到一个有意思的反转 39:54。主持人问这位从未做过早期风险投资的人:早期资产管理人错过了什么?Michael 说如果让他重做一次私募投资("虽然我不会回去了"),答案就是:找在大市场里解决难题的卓越的人。"点子很便宜,执行非常难,真正卓越的人总能想办法让事情跑通" 39:54——可能是引进一个能补自己短板的人,也可能是靠足够的坚持说服对的人来支持一件所有人都觉得疯狂的事。他认为最好的想法、短期内最火爆的增长曲线都只是重要信号,但归根结底"这是一门关于人的生意",而背这些人的上行凸性足以抵消其余的失败 40:41。
主持人笑称这是"最纯粹的风投态度"——一个私募股权和公开市场出身的人说"去背大市场里的伟大的人"。Michael 说公开市场同样成立,并举了自己 2017 年见到黄仁勋的例子 41:26:当时的 NVIDIA 远不是今天的样子,但他在此后展现出的是"一以贯之的思想清晰度、极强的执行力、把全世界最聪明且极度忠诚的人聚在身边的能力,以及不断找到办法重新创办自己的生意去适应不断变化的市场"——refound(重新创办)这个词,恰好是整期节目的关键词。
金句
在一个你相信 alpha 来自工程和 AI 的世界里,你必须创造一种文化,让被庆祝的人格是工程师。 —— Michael Lee 8:28
服务公司优化三件事:进入你的钱包、留在你的钱包、扩大在你钱包里的份额。这是一条通往增量主义的路。 —— Michael Lee 9:14
你永远只能卖给今天设计好的工作流。你没法卖给一条今天还不存在的新流水线。 —— Michael Lee 10:46
我们做的事是稀缺的。我们一年只想做一笔交易,就这一笔。如果今年一笔都不做,那也非常好。 —— Michael Lee 26:52
银行受监管这件事,其实是特性而不是缺陷。 —— Michael Lee 16:08
点子很便宜,执行非常难,真正卓越的人总能想办法让事情跑通。 —— Michael Lee 39:54
提到的书·产品·人物
- Sequence Holdings(公司):Michael Lee 联合创办的永续控股公司,20 个月前成立,收购行业在位者并带入自有工程团队进行"重新创办"。
- Baldwin(公司):保险经纪公司,Sequence 与 Dell 家族办公室以 77 亿美元完成私有化,双方共同控股。
- BankSouth(公司):佐治亚州社区银行,Sequence 的第一个客户与第一笔投资,承保提速的样本案例。
- Dell 家族办公室(机构):Baldwin 交易的资金伙伴,Michael Dell 与全球直投负责人 Dan Batar 参与尽调。
- Lone Pine(公司):Michael 任职五年的对冲基金,他在此覆盖 AI 并搭建私募投资业务。
- Apollo(公司):他早年任职的私募股权机构,学习资本结构、信贷文件与管理层激励设计。
- Blackstone(公司):用来说明"被庆祝的人格是投资人"的范例。
- 《King of Capital》(书):写 Blackstone 的书,Michael 要求 Sequence 每位员工阅读。
- Palantir(公司):被描述为"聚集并庆祝世界级工程师、再包装卖给拿不到这种人才的组织"。
- Scale(公司):Sequence 工程团队的主要来源之一,与 Palantir 并列。
- Atlas / Lattice / Artifacts(产品):Sequence 自建平台及其编排引擎与应用构建器层。
- Applied Epic(产品):保险经纪的 AMS 系统,Baldwin 跑在单一实例上,被视为技术成熟度的标志。
- Trevor Baldwin(人物):Baldwin 的 CEO,很早在公司端到端推行 Anthropic。
- Jamie Reynolds(人物):Michael 的好友,其家族拥有 BankSouth,促成 Sequence 的第一个客户。
- 黄仁勋 Jensen Huang(人物):Michael 2017 年见过,作为"卓越的人不断 refound 自己生意"的范例。
- Anthropic / OpenAI / xAI(公司):被提及为前沿模型公司,也是被投企业已经在部署的工具。
- Cognition(公司):被举例说明"某些领域应该把钱给初创公司而不是买在位者"。
- Accenture / McKinsey(公司):作为服务业代表,用于论证激励错配问题。
适合谁听
关心 AI 如何真正落进传统行业的投资人、企业高管和做企业级 AI 的创业者,尤其是想理解"所有权 + 工程团队 + 超长期限"这套并购转型模型的人。